Como cobrar o fiado?
O fiado é cobrado assim: combine uma data de pagamento no dia em que a dívida é concedida e registre-a, faça um lembrete curto um dia antes do vencimento, entre em contato nos três primeiros dias se o atraso começar e aceite pagamento parcial, lançando cada recebimento no caderno no mesmo dia. O que acelera a cobrança não é pressão, e sim um acompanhamento no prazo e registrado: uma dívida com data combinada e anotada pode ser lembrada; uma dívida sem data combinada é esquecida.
Última atualização: 18 de outubro de 2026
A cobrança começa no dia em que você abre o caderno
O problema de cobrança do pequeno comerciante quase nunca nasce na hora de cobrar, e sim no momento em que o fiado é concedido. Anota-se o valor, mas a data não é combinada; algumas semanas depois, só resta um número e a conversa começa com "quando foi que combinamos?". Os sete passos abaixo invertem essa ordem: primeiro a data, depois o registro, depois o lembrete.
Explicamos quais campos escrever no caderno e como definir o limite no guia como manter o caderno de fiado; esta página trata do fluxo de recuperar o dinheiro para quem já fez o registro.
Cobrança em sete passos
- Combine o prazo na hora de dar o fiado
A cobrança começa no dia em que a dívida nasce. Ao anotar o valor, pergunte também "para quando?" e registre a resposta no caderno. Uma dívida sem data combinada vira "esqueci" duas semanas depois; uma dívida com data combinada é uma dívida que pode ser lembrada.
- Faça o registro no mesmo dia e completo
Data, cliente, valor, o que foi comprado e a data prometida de pagamento devem ser escritos ao mesmo tempo. O registro deixado para a noite sai incompleto, e um registro incompleto vira discussão na hora da cobrança.
- Faça um lembrete curto um dia antes do vencimento
Um lembrete feito antes do dia do vencimento não é pressão, é informação: "amanhã vence". Dá ao cliente um dia para separar o dinheiro e evita que parte dos atrasos sequer comece.
- Entre em contato nos três primeiros dias de atraso
Se o prazo passou, ligue nos três primeiros dias, não depois de uma semana. Quanto mais se espera, duas coisas crescem juntas: o valor e a dificuldade da conversa. Uma ligação curta e antecipada é mais fácil do que uma longa discussão um mês depois.
- Aceite o pagamento parcial e lance no mesmo dia
Exigir "traga tudo de uma vez" muitas vezes acaba em nada ser pago. Não recuse o valor que chegar, lance-o no caderno no mesmo dia e mostre o saldo restante ao cliente; o cliente que vê a dívida diminuindo continua pagando.
- Se a dívida se arrasta, suspenda novos fiados
Lançar novo fiado com saldo em aberto só aumenta o valor que não será recebido. Converse com o cliente sobre um plano de pagamento: qual semana, quanto. Um plano funciona sempre melhor do que "assim que possível".
- Se o valor for alto, passe para um documento escrito
O caderno que você mesmo mantém é o seu registro; quando o valor cresce, o reconhecimento escrito do cliente (termo de confissão de dívida assinado ou nota promissória) fortalece a sua posição. O que vem depois disso é um processo jurídico; consulte um advogado conforme o valor e as circunstâncias.
O que fazer conforme o tempo de atraso?
A mesma dívida exige um comportamento diferente conforme o dia de atraso em que você está. A sequência abaixo serve para conduzir a cobrança sem transformá-la em um desgaste pessoal.
| Momento | O que fazer | Tom |
|---|---|---|
| 1 dia antes do vencimento | Lembrete curto por escrito | Como quem informa |
| Dia do vencimento | Aguardar; à noite, conferir o registro | Sem contato |
| 1–3 dias de atraso | Ligação: hoje ou no fim de semana? | Peça um dia concreto |
| 1–2 semanas | Conversa pessoalmente, proposta de pagamento parcial | Propondo soluções |
| 1 mês | Suspende-se o novo fiado e escreve-se o plano de pagamento | Claro, mas respeitoso |
| 2 meses ou mais | Emite-se o extrato da conta e pede-se o reconhecimento da dívida por escrito | Baseado no registro |
O que escrever na mensagem de lembrete?
Um bom lembrete traz três coisas: valor, data e uma facilidade. Acusações, queixas e frases do tipo "já chega" não aceleram a cobrança; elas colocam o outro na defensiva. Três exemplos:
| Situação | Mensagem de exemplo |
|---|---|
| Um dia antes do vencimento | “Olá, Sr. Ahmet, amanhã vence o seu pagamento de ₺1.250. Se puder, passe aqui na loja, vou esperá-lo. Tenha um bom dia.” |
| Primeiros dias de atraso | “Olá, o seu saldo atual aparece como ₺1.250. Você consegue passar hoje, ou prefere que esperemos até sábado?” |
| Proposta de pagamento parcial | “Você deve ₺3.400 no total. Se quiser, receberei ₺1.000 esta semana e dividimos o restante em duas vezes, para ficar mais tranquilo para você.” |
No Controle de Contas: Fiado você não precisa escrever essa mensagem à mão: ao tocar em WhatsApp ou SMS na ficha do cliente que tem dívida, “Olá [nome], o seu saldo atual conosco é [valor]. Quando puder, você pode fazer o pagamento. Obrigado.” o texto já vem pronto, com o nome do cliente e o saldo atual.
Quatro erros comuns na dívida que não é recebida
1. Lançar novo fiado com saldo em aberto. Aumenta o valor que não é recebido e empurra a conversa sobre o limite para a próxima compra, toda vez. Nas vendas a empresas, esse teto se chama limite de conta aberta; explicamos como defini-lo na página o que é venda em conta aberta.
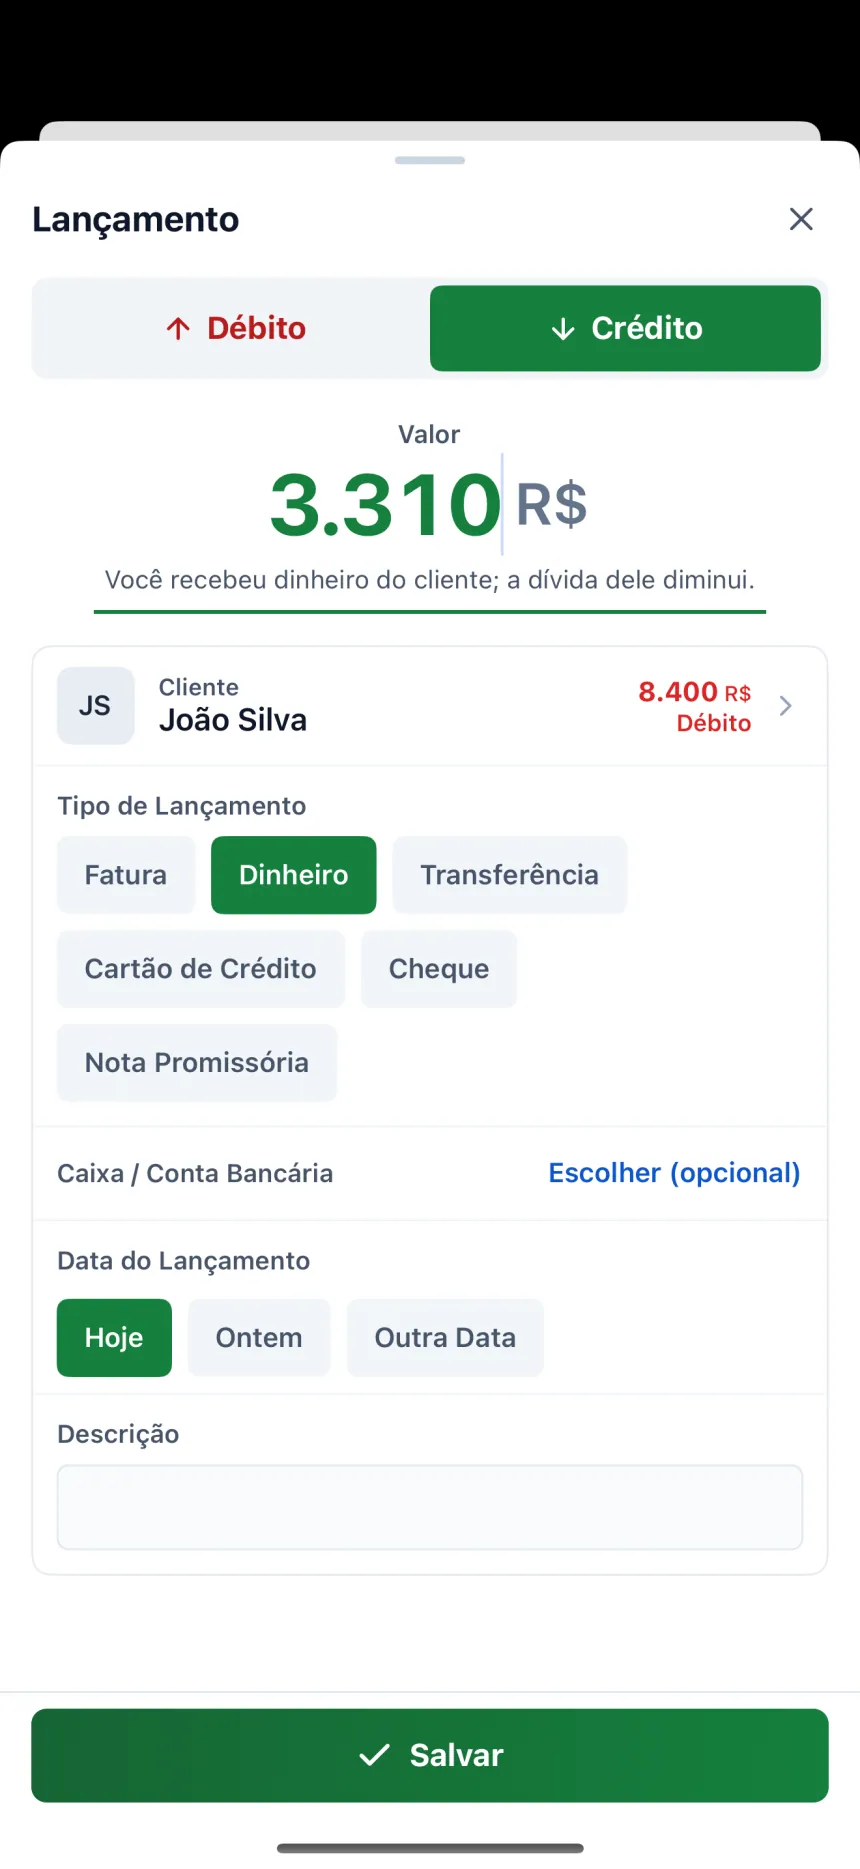
2. Lançar o pagamento no caderno depois. Se o dinheiro recebido não for registrado no mesmo dia, surgem dois riscos: o cliente ter de pagar de novo um valor já pago e o caixa não bater no fim do mês. Você pode ver como lançar o pagamento linha a linha no exemplo de caderno de fiado.
3. Descartar os centavos. Dizer "deixa pra lá" é boa intenção, mas estraga o registro; na próxima conciliação os valores não batem. Escreva os centavos e decida você mesmo, na hora da cobrança, se vai abrir mão deles.
4. Nunca lembrar. Calar por medo de perder o cliente deixa a dívida crescer sozinha. Uma dívida em aberto não é quitada porque você se calou, e sim porque foi lembrada.
O valor do registro numa dívida sem nota promissória
A maior parte do que o pequeno comerciante tem a receber não tem nota promissória, e a maioria é cobrada na conversa. Ainda assim, o detalhe do seu registro facilita o seu trabalho: movimentações datadas, a descrição do que foi comprado, o histórico dos pagamentos feitos e as mensagens trocadas permitem sentar com o cliente e esclarecer a conta. O caderno que você mesmo mantém não é, sozinho, um documento oficial; quando o valor cresce, é preciso pedir ao cliente o reconhecimento escrito da dívida ou uma nota promissória e conduzir o processo com um advogado. Lembre-se também de que suas vendas devem ser documentadas com recibo ou nota fiscal.
Como a cobrança aparece no aplicativo?
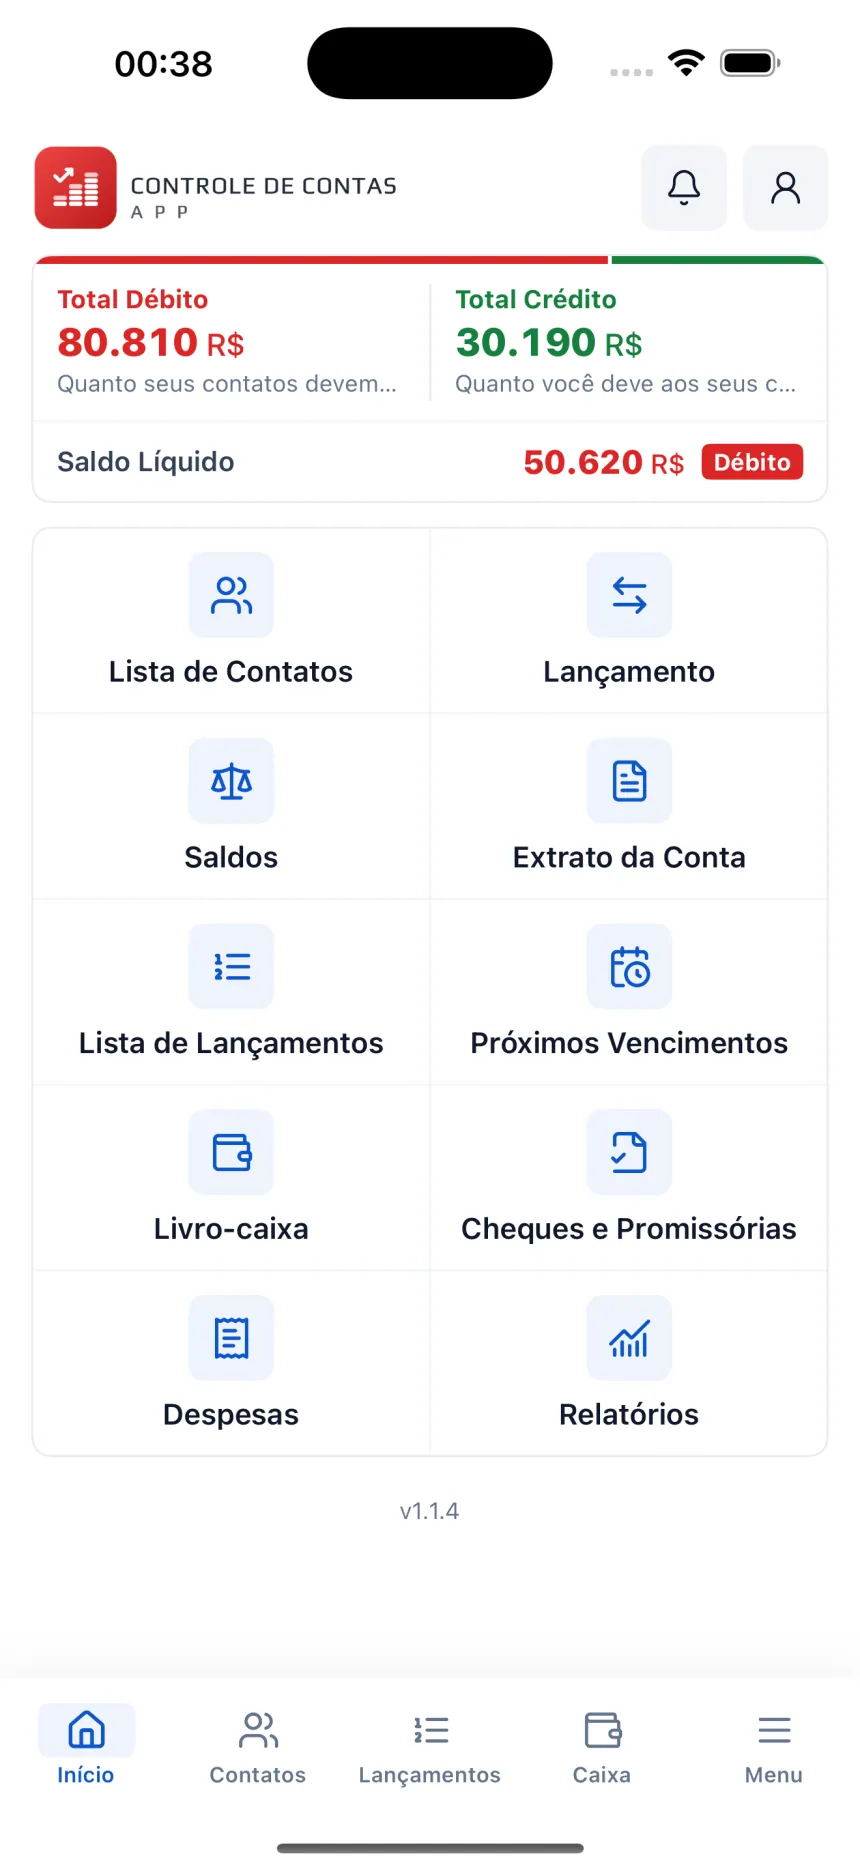
No Controle de Contas: Fiado, a lista Próximos Vencimentos mostra os valores a receber e a pagar em duas abas separadas, para os próximos 7, 30 ou 90 dias; cada linha traz a contagem de dias restantes e ligação com um toque. O vencimento é escolhido em 7, 15 ou 30 dias ao registrar o fiado (a fatura). Assim, a pergunta “quem eu vou ligar hoje?” vira, todas as manhãs, uma lista já pronta.
No Livro-caixa o fiado não aparece; só o dinheiro que realmente entrou e saiu, por forma de pagamento — porque esse dinheiro ainda não trocou de mãos. Essa separação acaba com o engano de “tem muito dinheiro no caderno, mas não no caixa”. A lógica de débito, crédito e saldo explicamos em detalhes na página o que é conta corrente de cliente (cari hesap).
Se preferir trabalhar com Excel, você encontra a mesma estrutura no modelo grátis de caderneta de fiado; a diferença é esta: no Excel, quem varre os vencimentos é você; no aplicativo, a lista Próximos Vencimentos é preparada automaticamente. A comparação que coloca lado a lado caderno, Excel e aplicativo está na página aplicativo de controle de dívidas.
Perguntas frequentes
O que fazer com o cliente que não paga o fiado?
Tente primeiro um lembrete curto por escrito, depois contato por telefone e uma proposta de pagamento parcial. Pare de lançar novo fiado enquanto houver saldo em aberto e converse sobre qual semana e quanto será pago. Se o valor for alto e não houver resultado, é preciso obter o reconhecimento escrito da dívida pelo cliente e buscar apoio jurídico.
Como pedir o pagamento do fiado, o que dizer?
Cobrar uma dívida não é acusar, é lembrar. Diga o valor e a data e deixe uma opção para o outro lado: "Você consegue passar hoje, ou esperamos o fim de semana?" Quando se combina um dia concreto, em vez de expressões genéricas ("a gente resolve um dia"), a cobrança se define.
Com que frequência fazer lembretes?
Uma vez um dia antes do vencimento, uma vez nos três primeiros dias de atraso e, depois, no máximo uma vez por semana. Um lembrete diário afasta o cliente; a ausência total de lembretes deixa a dívida cair no esquecimento.
Devo aceitar pagamento parcial?
Sim. O pagamento parcial coloca parte do dinheiro no caixa hoje e mantém vivo o hábito de pagamento do cliente. O importante é registrar cada parcela no mesmo dia e ver o saldo restante junto com o cliente.
É possível cobrar uma dívida sem nota promissória e sem documento?
Na prática, a maior parte do que o pequeno comerciante tem a receber não tem nota promissória, e grande parte é cobrada na conversa. As mensagens trocadas, os comprovantes de pagamento e os seus registros datados ajudam a explicar a situação; porém, o seu caderno, sozinho, não é um documento judicial. Se o valor for alto, peça o reconhecimento escrito da dívida ou uma nota promissória e consulte um advogado.
De qual dívida o pagamento é abatido?
Da mais antiga, se nada foi combinado em contrário. Se o cliente disser que está pagando uma compra específica, anote isso na descrição; se não for anotado, meses depois haverá discussão sobre qual dívida foi quitada.
O que observar ao registrar a cobrança?
Escreva separadamente a data, o valor e a forma de pagamento (dinheiro, transferência, cartão). Misturar dinheiro e transferência na mesma linha torna impossível achar a diferença entre o caixa e o banco no fim do mês.
Cortar o fiado afasta o cliente?
Um fiado com limite combinado não afasta o cliente; um fiado cortado sem aviso, sim. Quando se diz desde o início "até tal valor", o limite deixa de ser uma atitude pessoal e passa a ser uma regra aplicada a todos.
Telas de controle de vencimentos e cobrança
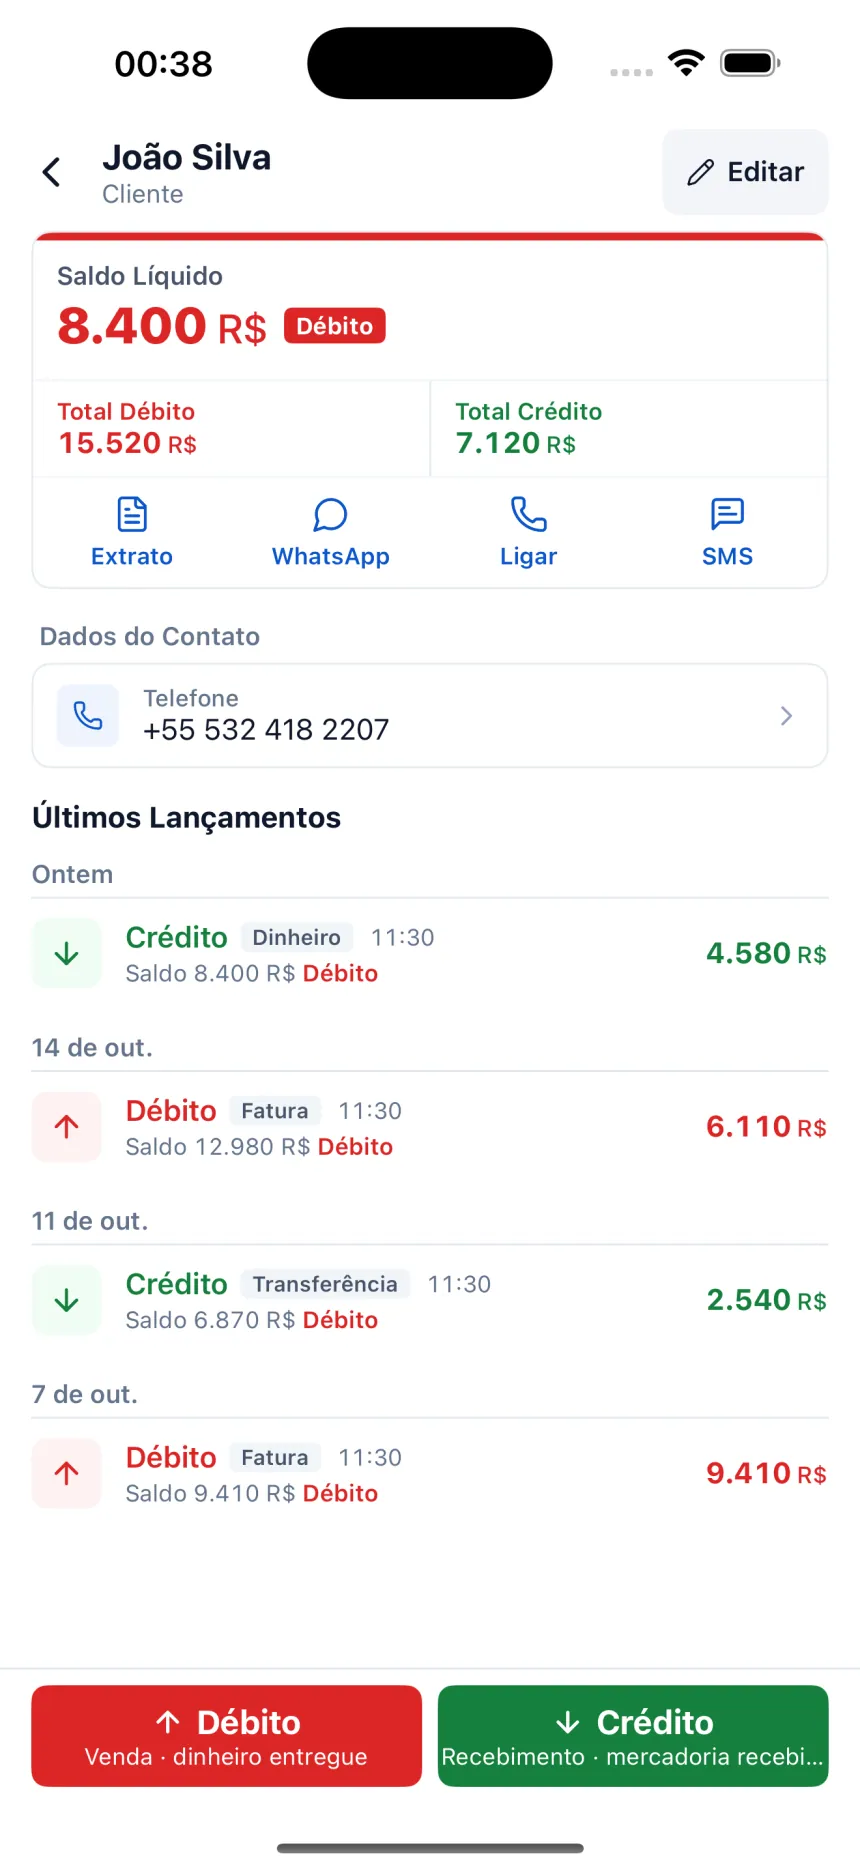
Deixe o aplicativo dizer para quem você deve ligar hoje
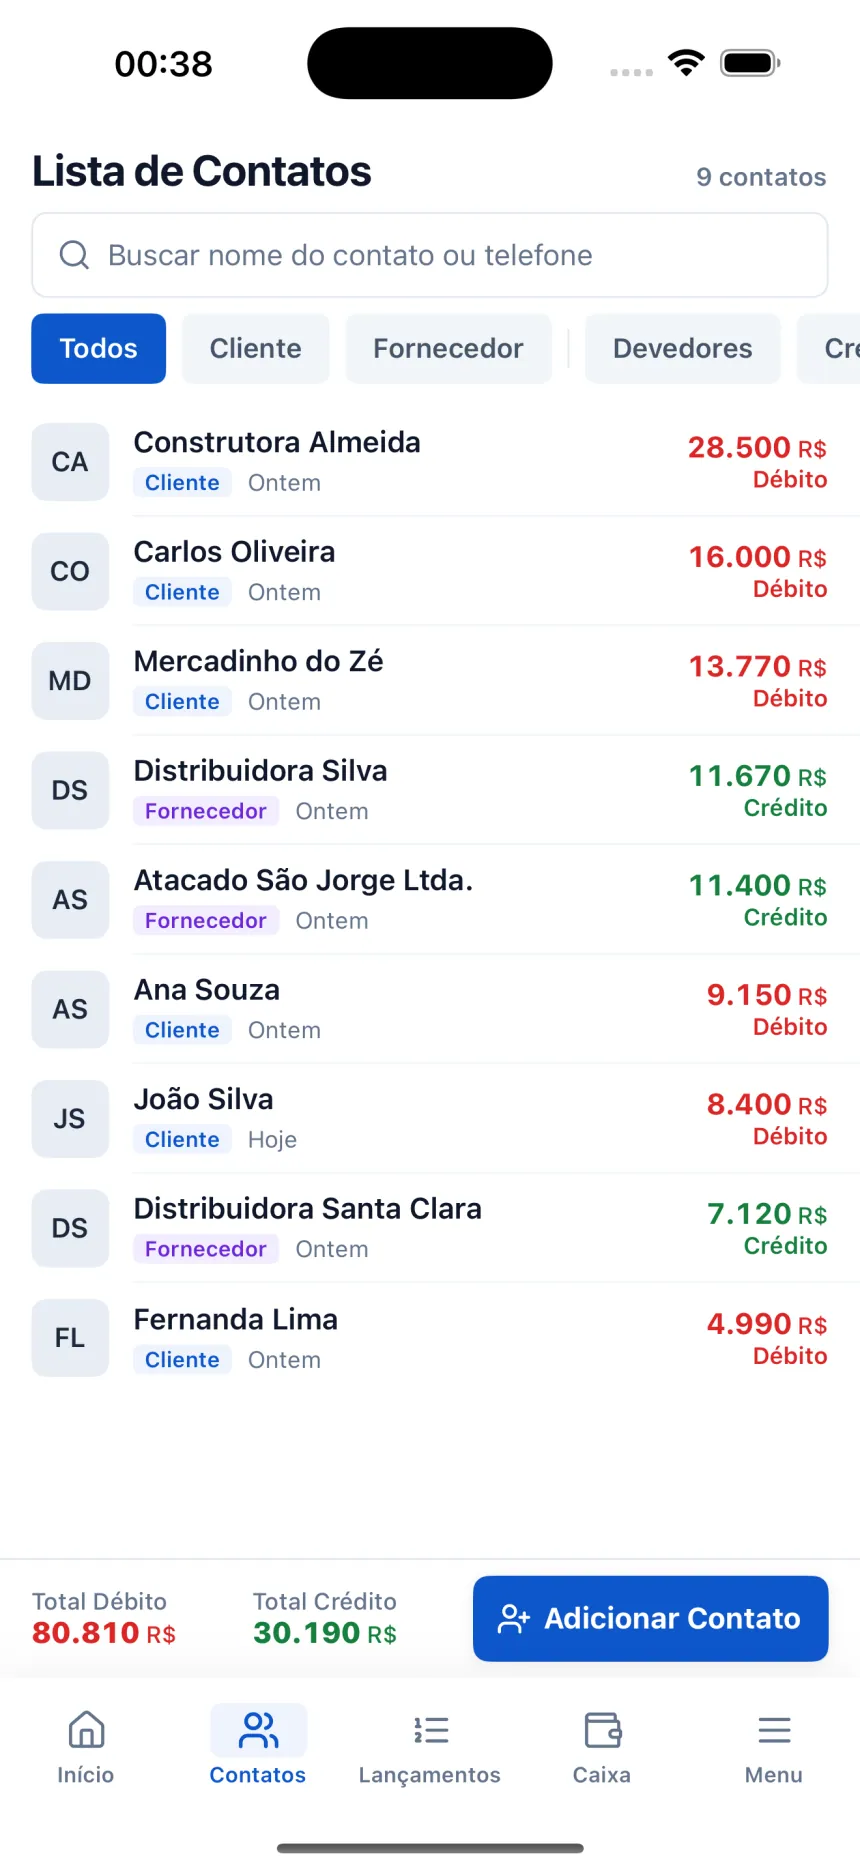
As cobranças com vencimento próximo ficam em uma única lista; a mensagem de lembrete já vem pronta, com o nome e o saldo do cliente.