Veresiye nasıl tahsil edilir?
Veresiye alacağı, borcun verildiği gün bir ödeme tarihi konuşularak kaydedilir, vadeden bir gün önce kısa bir hatırlatma yapılır, gecikme başlarsa ilk üç gün içinde temas kurulur ve parça ödeme kabul edilerek her tahsilat aynı gün deftere işlenir. Tahsilatı hızlandıran şey baskı değil, zamanında ve kayıtlı takiptir: tarihi konuşulmuş ve yazılmış borç hatırlatılabilir, tarihi konuşulmamış borç unutulur.
Son güncelleme: 18 Ekim 2026
Tahsilat, defteri açtığınız gün başlar
Esnafın tahsilat sorunu çoğu zaman tahsilat aşamasında değil, veresiyenin verildiği anda doğar. Tutar yazılır, tarih konuşulmaz; birkaç hafta sonra elde yalnızca bir rakam kalır ve konuşma "ne zaman demiştik?" diye başlar. Aşağıdaki yedi adım bu sırayı tersine çevirir: önce tarih, sonra kayıt, sonra hatırlatma.
Deftere hangi alanların yazılacağını ve limitin nasıl konacağını veresiye defteri nasıl tutulur rehberinde anlattık; bu sayfa kaydı almış olan esnafın parayı geri alma akışını anlatır.
Yedi adımda tahsilat
- Vadeyi veresiyeyi verirken konuşun
Tahsilat, borcun doğduğu gün başlar. Tutarı yazarken "ne zaman?" sorusunu da sorun ve cevabı deftere geçirin. Tarihi konuşulmamış borç iki hafta sonra "unuttum"a döner; tarihi konuşulmuş borç ise hatırlatılabilir bir borçtur.
- Kaydı aynı gün ve eksiksiz yazın
Tarih, müşteri, tutar, ne alındığı ve söz verilen ödeme tarihi aynı anda yazılmalıdır. Akşama bırakılan kayıt eksik yazılır; eksik kayıt da tahsilat sırasında tartışmaya dönüşür.
- Vadeden bir gün önce kısa bir hatırlatma yapın
Vade gününden önce yapılan hatırlatma baskı değil, bilgidir: "yarın vadesi geliyor". Müşterinin parayı ayırmasına bir gün kazandırır ve gecikmelerin bir kısmını hiç başlatmaz.
- Gecikmenin ilk üç gününde temas kurun
Vade geçtiyse bir hafta değil, ilk üç gün içinde arayın. Beklendikçe iki şey birden büyür: tutar ve konuşmanın zorluğu. Erken yapılan kısa bir telefon, bir ay sonraki uzun bir tartışmadan kolaydır.
- Parça ödemeyi kabul edin ve aynı gün işleyin
"Hepsini birden getir" demek çoğu zaman hiç getirmemekle sonuçlanır. Gelen tutarı reddetmeyin, aynı gün deftere işleyin ve kalan bakiyeyi müşteriye gösterin; borcunun azaldığını gören müşteri ödemeye devam eder.
- Borç uzuyorsa yeni veresiyeyi durdurun
Ödenmemiş bakiye varken yeni veresiye yazmak, tahsil edilemeyecek tutarı büyütmekten başka işe yaramaz. Müşteriyle bir ödeme planı konuşun: hangi hafta ne kadar. Plan, "en kısa zamanda"dan her zaman daha iyi çalışır.
- Tutar büyükse yazılı belgeye geçin
Kendi tuttuğunuz defter sizin kaydınızdır; tutar büyüdüğünde müşterinin yazılı kabulü (imzalı borç kabul belgesi ya da senet) elinizi güçlendirir. Bu aşamadan sonrası hukuki bir süreçtir; tutara ve koşullara göre bir avukata danışın.
Gecikme süresine göre ne yapılır?
Aynı borç, gecikmenin kaçıncı gününde olduğunuza göre farklı bir davranış ister. Aşağıdaki sıra, tahsilatı kişisel bir gerginliğe dönüştürmeden yürütmek içindir.
| Zaman | Ne yapılır | Tonu |
|---|---|---|
| Vadeden 1 gün önce | Kısa yazılı hatırlatma | Bilgi verir gibi |
| Vade günü | Beklenir, akşam kayıt kontrol edilir | Temas yok |
| 1–3 gün gecikme | Telefon: bugün mü, hafta sonu mu? | Somut gün isteyin |
| 1–2 hafta | Yüz yüze görüşme, parça ödeme teklifi | Çözüm öneren |
| 1 ay | Yeni veresiye durdurulur, ödeme planı yazılır | Net ama saygılı |
| 2 ay ve üzeri | Hesap dökümü çıkarılır, yazılı borç kabulü istenir | Kayda dayalı |
Hatırlatma mesajında ne yazmalı?
İyi bir hatırlatma üç şeyi taşır: tutar, tarih ve bir kolaylık. Suçlama, sitem ve "artık yeter" cümleleri tahsilatı hızlandırmaz; karşı tarafı savunmaya geçirir. Üç örnek:
| Durum | Örnek mesaj |
|---|---|
| Vadeden bir gün önce | “Merhaba Ahmet Bey, yarın 1.250 ₺’lik ödemenizin vadesi. Uygun olursanız dükkâna beklerim, iyi günler.” |
| Gecikmenin ilk günleri | “Merhaba, güncel bakiyeniz 1.250 ₺ görünüyor. Bugün uğrayabilir misiniz, yoksa cumartesiyi mi bekleyelim?” |
| Parça ödeme teklifi | “Toplam 3.400 ₺ borcunuz var. İsterseniz bu hafta 1.000 ₺ alıp kalanını ikiye bölelim, size de rahat olsun.” |
Cari Takip’te bu mesajı elle yazmanız gerekmez: borcu olan müşterinin kartında WhatsApp’a ya da SMS’e dokunduğunuzda “Merhaba [ad], tarafımızdaki güncel bakiyeniz [tutar]. Uygun olduğunuzda ödeme yapabilirsiniz. Teşekkürler.” metni müşterinin adı ve güncel bakiyesiyle hazır gelir.
Tahsil edilemeyen borçta dört yaygın hata
1. Bakiye dururken yeni veresiye yazmak. Tahsil edilemeyen tutarı büyütür ve limit konuşmasını her seferinde bir sonraki alışverişe erteler. İşletmelere satışta bu sınırın adı açık hesap limitidir; nasıl belirleneceğini açık hesap nedir sayfasında anlattık.
2. Ödemeyi deftere sonra işlemek. Alınan para aynı gün yazılmazsa iki risk birden doğar: müşteriden ödediği tutarın yeniden istenmesi ve ay sonunda kasanın tutmaması. Ödemenin satır satır nasıl işleneceğini veresiye defteri örneği sayfasında görebilirsiniz.
3. Küsuratı silmek. "Kalsın o kadarı" demek iyi niyettir ama kaydı bozar; bir sonraki mutabakatta rakamlar tutmaz. Küsuratı yazın, silme kararını tahsilat anında siz verin.
4. Hiç hatırlatmamak. Müşteriyi kaybetme korkusuyla susmak, borcun kendiliğinden büyümesine izin verir. Ödenmemiş borç, susulduğu için değil hatırlatıldığı için kapanır.
Senetsiz alacakta kaydın değeri
Esnaf alacağının büyük kısmı senetsizdir ve çoğu konuşarak tahsil edilir. Yine de kaydınızın ayrıntısı işinizi kolaylaştırır: tarihli hareketler, ne alındığının yazılı olması, yapılan ödemelerin dökümü ve yazışmalar müşteriyle oturup hesabı netleştirmenizi sağlar. Kendi tuttuğunuz defter tek başına resmi bir belge değildir; tutar büyüdüğünde müşterinin yazılı borç kabulünü ya da senedini istemek ve süreci bir avukatla yürütmek gerekir. Satışlarınızı ayrıca fiş veya fatura ile belgelendirmeniz gereğini de unutmayın.
Uygulamada tahsilat nasıl görünür?
Cari Takip’te Vadesi Yaklaşanlar listesi tahsil edeceğiniz ve ödeyeceğiniz tutarları iki ayrı sekmede, önümüzdeki 7, 30 ya da 90 güne göre gösterir; her satırda kalan gün sayısı ve tek dokunuşla arama vardır. Vade, veresiyeyi (faturayı) yazarken 7, 15 ya da 30 gün olarak seçilir. Böylece "bugün kimi arayacağım" sorusu her sabah hazır bir listeye dönüşür.
Kasa Defteri’nde veresiye görünmez, yalnız gerçekten giren ve çıkan para ödeme türüne göre görünür — o para henüz el değişmediği için. Bu ayrım, "defterde çok para var ama kasada yok" yanılgısını ortadan kaldırır. Borç–alacak ve bakiye mantığını cari hesap nedir sayfasında ayrıntılı anlattık.
Excel ile yürütmek isterseniz aynı düzeni ücretsiz veresiye defteri şablonunda bulabilirsiniz; farkı şudur: Excel’de vadesi geleni siz tararsınız, uygulamada Vadesi Yaklaşanlar listesi kendiliğinden hazırlanır. Defter, Excel ve uygulamayı yan yana koyan karşılaştırma borç takip uygulaması sayfasında.
Sık sorulan sorular
Veresiye borcunu ödemeyen müşteriye ne yapılır?
Önce yazılı ve kısa bir hatırlatma, ardından telefonla temas ve parça ödeme teklifi deneyin. Ödenmemiş bakiye varken yeni veresiye yazmayı durdurun ve hangi hafta ne kadar ödeneceğini konuşun. Tutar yüksekse ve sonuç alınamıyorsa müşterinin yazılı borç kabulünü almak ve hukuki destek istemek gerekir.
Veresiye nasıl istenir, ne söylenir?
Borcu istemek suçlama değil hatırlatmadır. Tutarı ve tarihi söyleyin, karşı tarafa bir seçenek bırakın: "Bugün uğrayabilir misiniz, yoksa hafta sonunu mu bekleyelim?" Genel ifadeler ("bir ara hallederiz") yerine somut bir gün konuşulduğunda tahsilat belirginleşir.
Ne sıklıkta hatırlatma yapmalı?
Vadeden bir gün önce bir kez, gecikmenin ilk üç gününde bir kez, sonrasında haftada birden fazla olmayacak şekilde. Her gün yapılan hatırlatma müşteriyi kaçırır; hiç yapılmayan hatırlatma ise borcun unutulmasına izin verir.
Parça ödeme kabul etmeli miyim?
Evet. Parça ödeme hem paranın bir kısmını bugün kasaya sokar hem de müşterinin ödeme alışkanlığını canlı tutar. Önemli olan her parçayı aynı gün kaydetmek ve kalan bakiyeyi müşteriyle birlikte görmektir.
Senetsiz, belgesiz alacak tahsil edilebilir mi?
Uygulamada çoğu esnaf alacağı senetsizdir ve büyük kısmı konuşarak tahsil edilir. Yazışmalar, ödeme dekontları ve tarihli kayıtlarınız durumu anlatmanıza yardım eder; ancak kendi defteriniz tek başına bir mahkeme belgesi değildir. Tutar büyükse yazılı borç kabulü ya da senet isteyin ve avukata danışın.
Ödeme hangi borçtan düşülür?
Aksi konuşulmadıysa en eski borçtan. Müşteri belirli bir alışverişin parasını verdiğini söylüyorsa bunu açıklamaya yazın; yazılmazsa hangi borcun kapandığı birkaç ay sonra tartışma konusu olur.
Tahsilatı kaydederken nelere dikkat etmeli?
Tahsilatın tarihini, tutarını ve ödeme türünü (nakit, havale, kart) ayrı ayrı yazın. Nakitle havaleyi aynı satıra karıştırmak, ay sonunda kasa ile banka arasındaki farkı bulunamaz hâle getirir.
Veresiye kesmek müşteriyi kaçırır mı?
Limit konuşulmuş bir veresiye müşteriyi kaçırmaz; habersiz kesilen veresiye kaçırır. Baştan "şu tutara kadar" denildiğinde sınır kişisel bir tavır değil, herkese uygulanan bir kural olur.
Vade takibi ve tahsilat ekranları
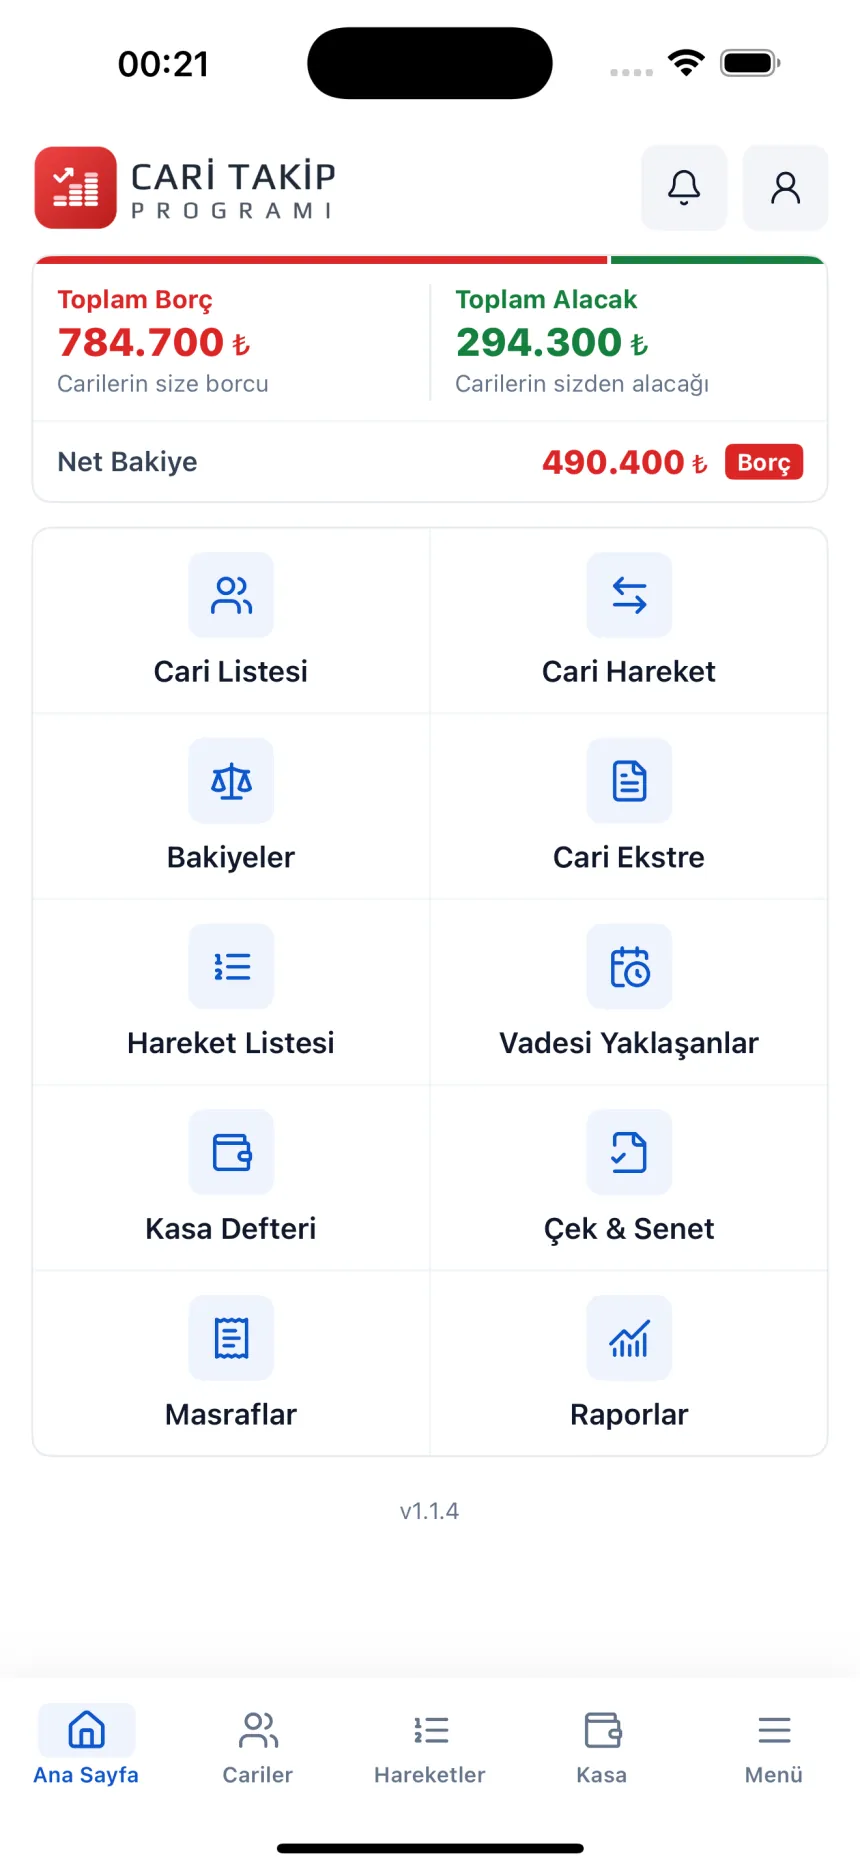
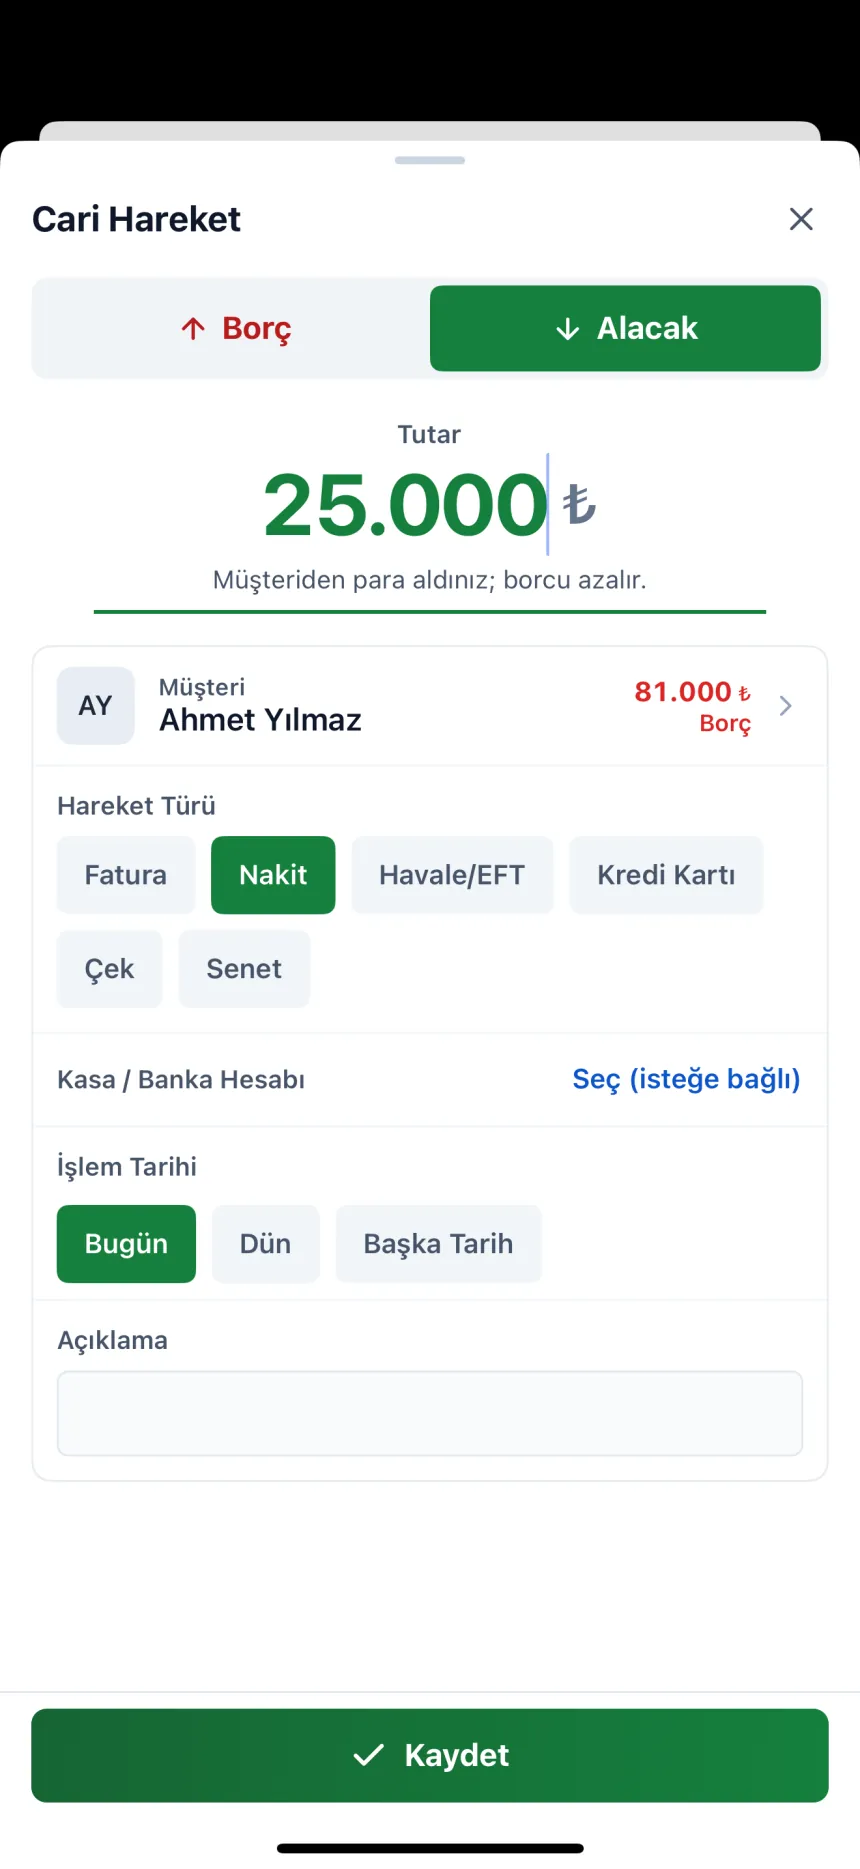
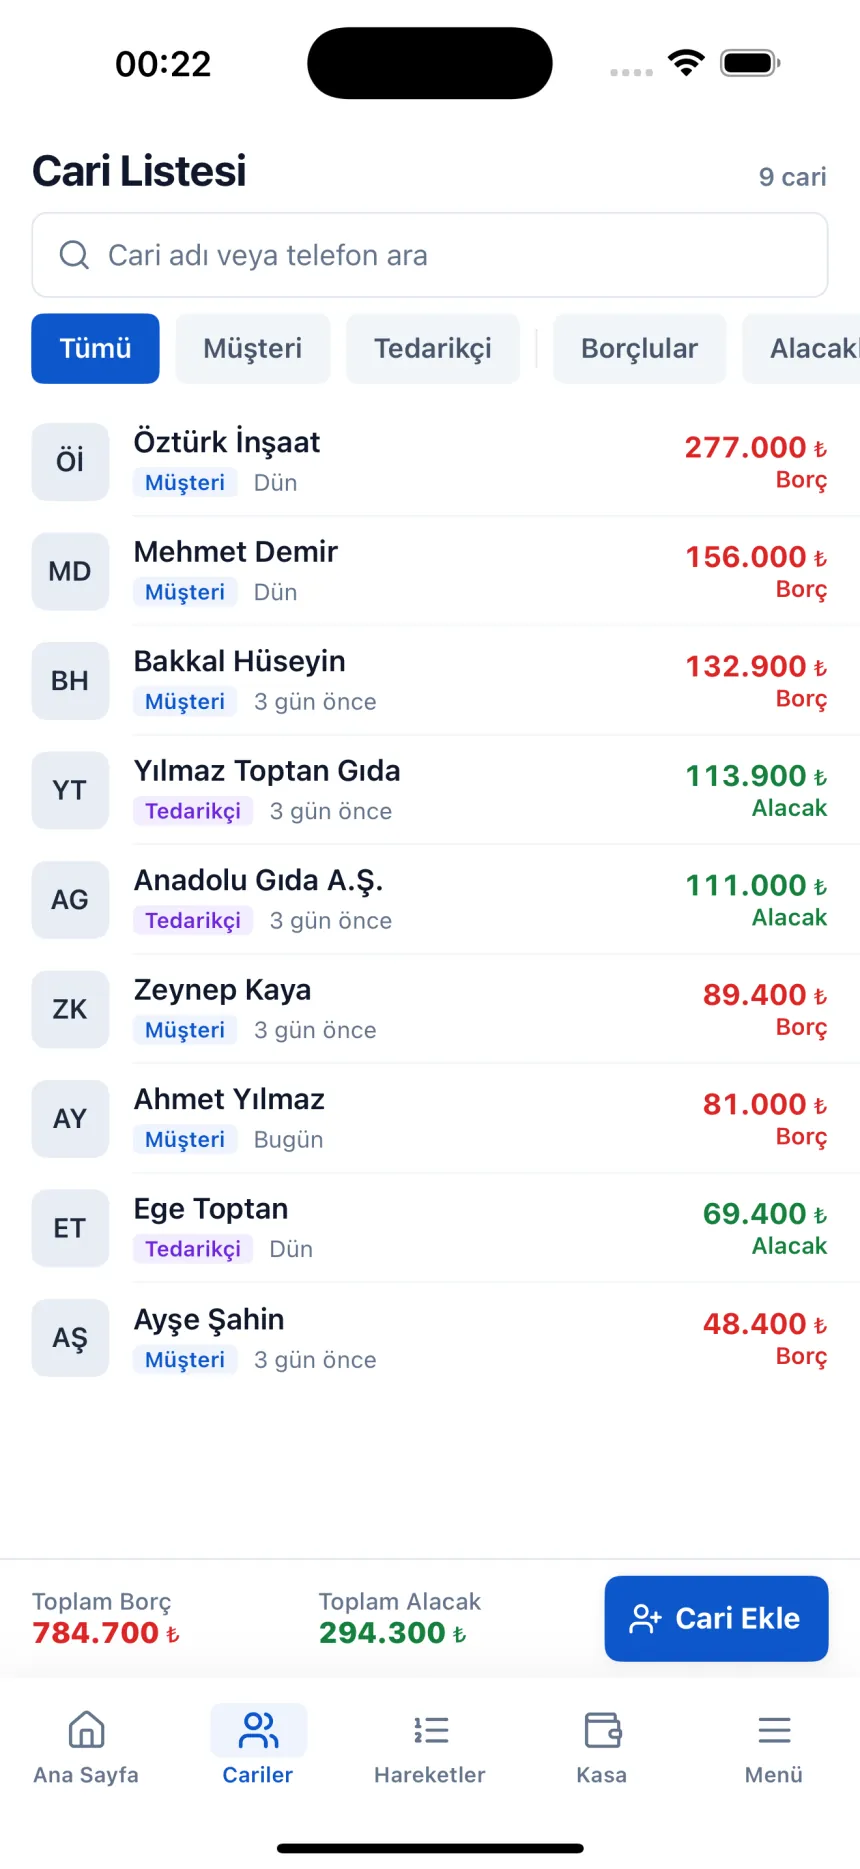
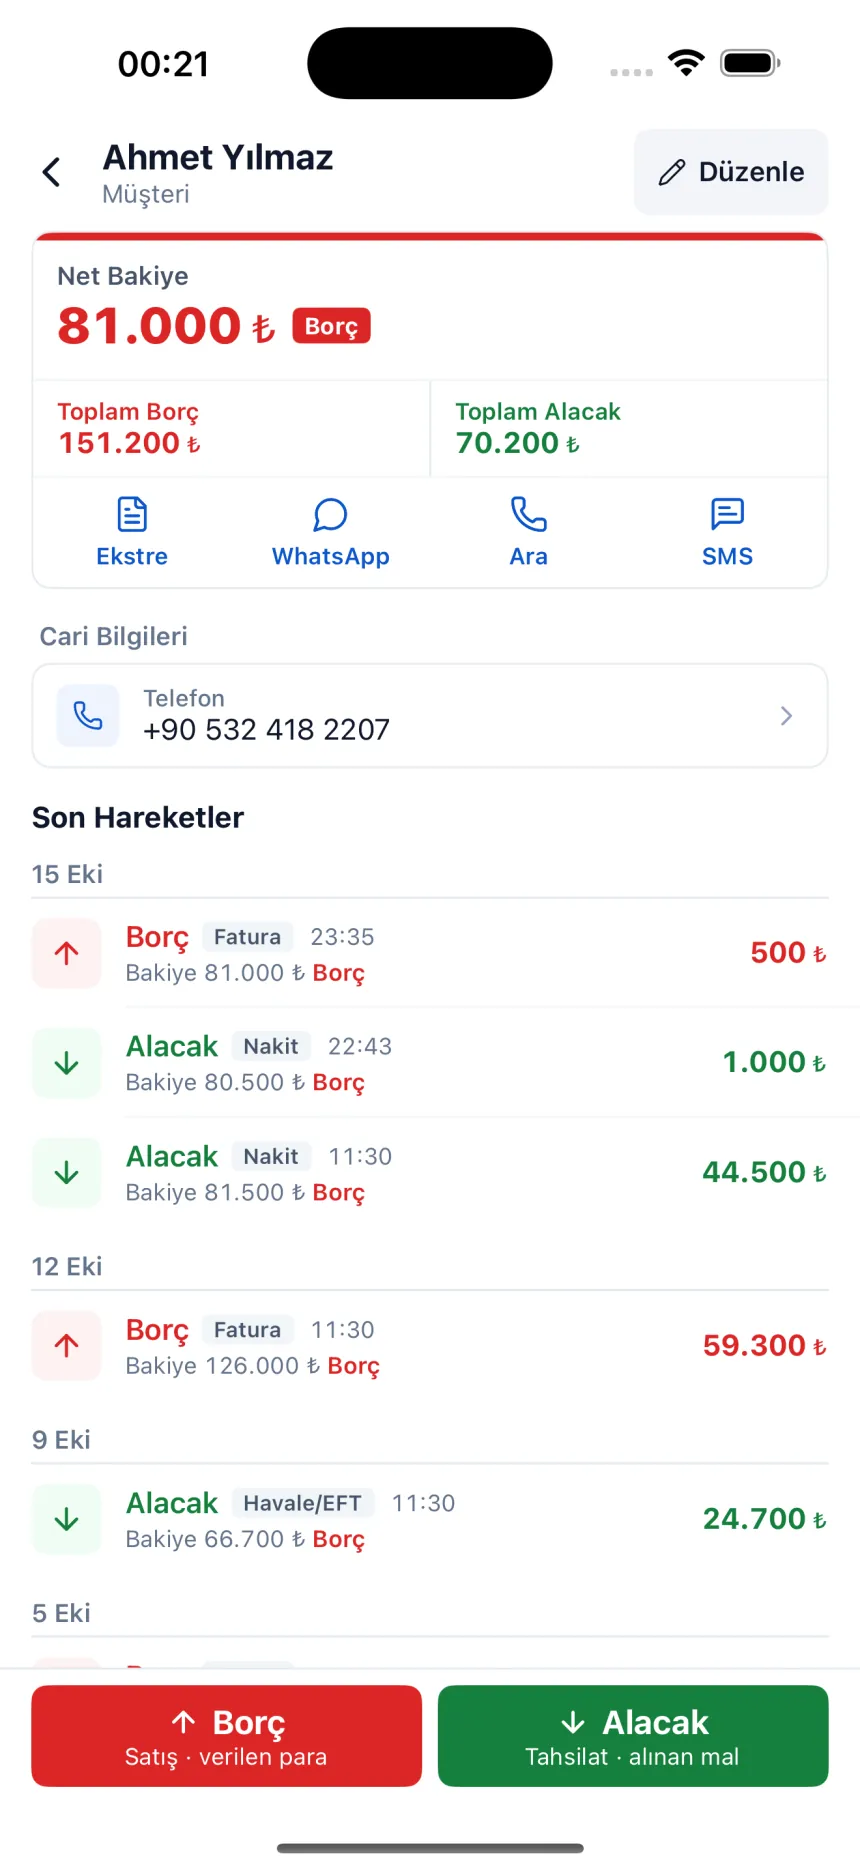
Bugün kimi arayacağınızı uygulama söylesin
Vadesi yaklaşan tahsilatlar tek listede; hatırlatma mesajı müşterinin adı ve bakiyesiyle hazır.