Как взыскать долг по отсрочке (veresiye)?
Долг по отсрочке (veresiye) взыскивается так: в день выдачи договариваются о дате оплаты и записывают её, за день до срока коротко напоминают, при начале просрочки связываются с клиентом в течение первых трёх дней, принимают частичную оплату и вносят каждый платёж в книгу в тот же день. Взыскание ускоряет не давление, а своевременный учёт: долг с оговорённой и записанной датой можно напомнить, долг без даты забывается.
Последнее обновление: 18 октября 2026
Взыскание начинается в тот день, когда вы открываете книгу
Проблема со сбором долгов у мелких торговцев чаще возникает не на этапе взыскания, а в момент, когда долг выдаётся. Сумму записывают, дату не обсуждают; через несколько недель остаётся одна цифра, а разговор начинается с «когда мы договаривались?». Семь шагов ниже меняют этот порядок: сначала дата, потом запись, потом напоминание.
Какие поля вносить в книгу и как установить лимит, мы описали в руководстве как вести долговую книгу (veresiye defteri); эта страница рассказывает о том, как вернуть деньги торговцу, который уже сделал запись.
Взыскание в семь шагов
- Обсудите срок в момент выдачи в долг
Взыскание начинается в день возникновения долга. Записывая сумму, задайте вопрос «когда?» и занесите ответ в книгу. Долг без оговорённой даты через две недели превращается в «забыл»; долг с оговорённой датой — это долг, о котором можно напомнить.
- Записывайте в тот же день и полностью
Дату, клиента, сумму, что куплено и обещанную дату оплаты нужно записать одновременно. Запись, отложенная на вечер, получается неполной, а неполная запись при взыскании превращается в спор.
- За день до срока коротко напомните
Напоминание до дня оплаты — это не давление, а информация: «завтра срок». Оно даёт клиенту день, чтобы отложить деньги, и часть просрочек не возникает вовсе.
- Свяжитесь в первые три дня просрочки
Если срок прошёл, звоните не через неделю, а в течение первых трёх дней. Чем дольше ждёте, тем больше растут сразу две вещи: сумма и сложность разговора. Короткий звонок в самом начале проще долгого спора через месяц.
- Принимайте частичную оплату и вносите её в тот же день
Требование «принеси всё сразу» чаще всего заканчивается тем, что не приносят ничего. Не отказывайтесь от поступившей суммы, запишите её в книгу в тот же день и покажите клиенту остаток; клиент, видя, что долг уменьшается, продолжает платить.
- Если долг затягивается, остановите новые отсрочки
Записывать новый долг при неоплаченном остатке — значит лишь увеличивать сумму, которую не удастся вернуть. Обсудите с клиентом план оплаты: в какую неделю сколько. План всегда работает лучше, чем «как можно скорее».
- Если сумма велика, переходите к письменному документу
Книга, которую вы ведёте сами, — это ваша собственная запись; когда сумма выросла, письменное признание долга клиентом (подписанный документ о признании долга или вексель — senet) укрепляет вашу позицию. Всё, что дальше, — юридическая процедура; в зависимости от суммы и обстоятельств обратитесь к юристу.
Что делать в зависимости от срока просрочки?
Один и тот же долг требует разного поведения в зависимости от того, какой день просрочки. Порядок ниже нужен для того, чтобы вести взыскание, не превращая его в личный конфликт.
| Срок | Что делать | Тон |
|---|---|---|
| За 1 день до срока | Короткое письменное напоминание | Как информация |
| День срока | Ждёте, вечером проверяете запись | Без контакта |
| Просрочка 1–3 дня | Звонок: сегодня или в выходные? | Просите конкретный день |
| 1–2 недели | Личная встреча, предложение частичной оплаты | Предлагающий решение |
| 1 месяц | Новые отсрочки прекращаются, письменно фиксируется план оплаты | Чётко, но уважительно |
| 2 месяца и более | Формируется выписка по счёту, запрашивается письменное признание долга | Опираясь на записи |
Что написать в сообщении-напоминании?
В хорошем напоминании три составляющие: сумма, дата и удобство для клиента. Обвинения, упрёки и фразы «хватит уже» не ускоряют взыскание; они заставляют собеседника обороняться. Три примера:
| Статус | Пример сообщения |
|---|---|
| За день до срока | «Здравствуйте, Ахмет-бей, завтра срок оплаты 1.250 ₺. Если вам удобно, жду вас в магазине, хорошего дня». |
| Первые дни просрочки | «Здравствуйте, по нашим данным ваш текущий остаток — 1.250 ₺. Сможете зайти сегодня или подождать до субботы?» |
| Предложение частичной оплаты | «Ваш общий долг — 3.400 ₺. Если хотите, на этой неделе возьму 1.000 ₺, а остаток разделим на две части, чтобы вам было удобно». |
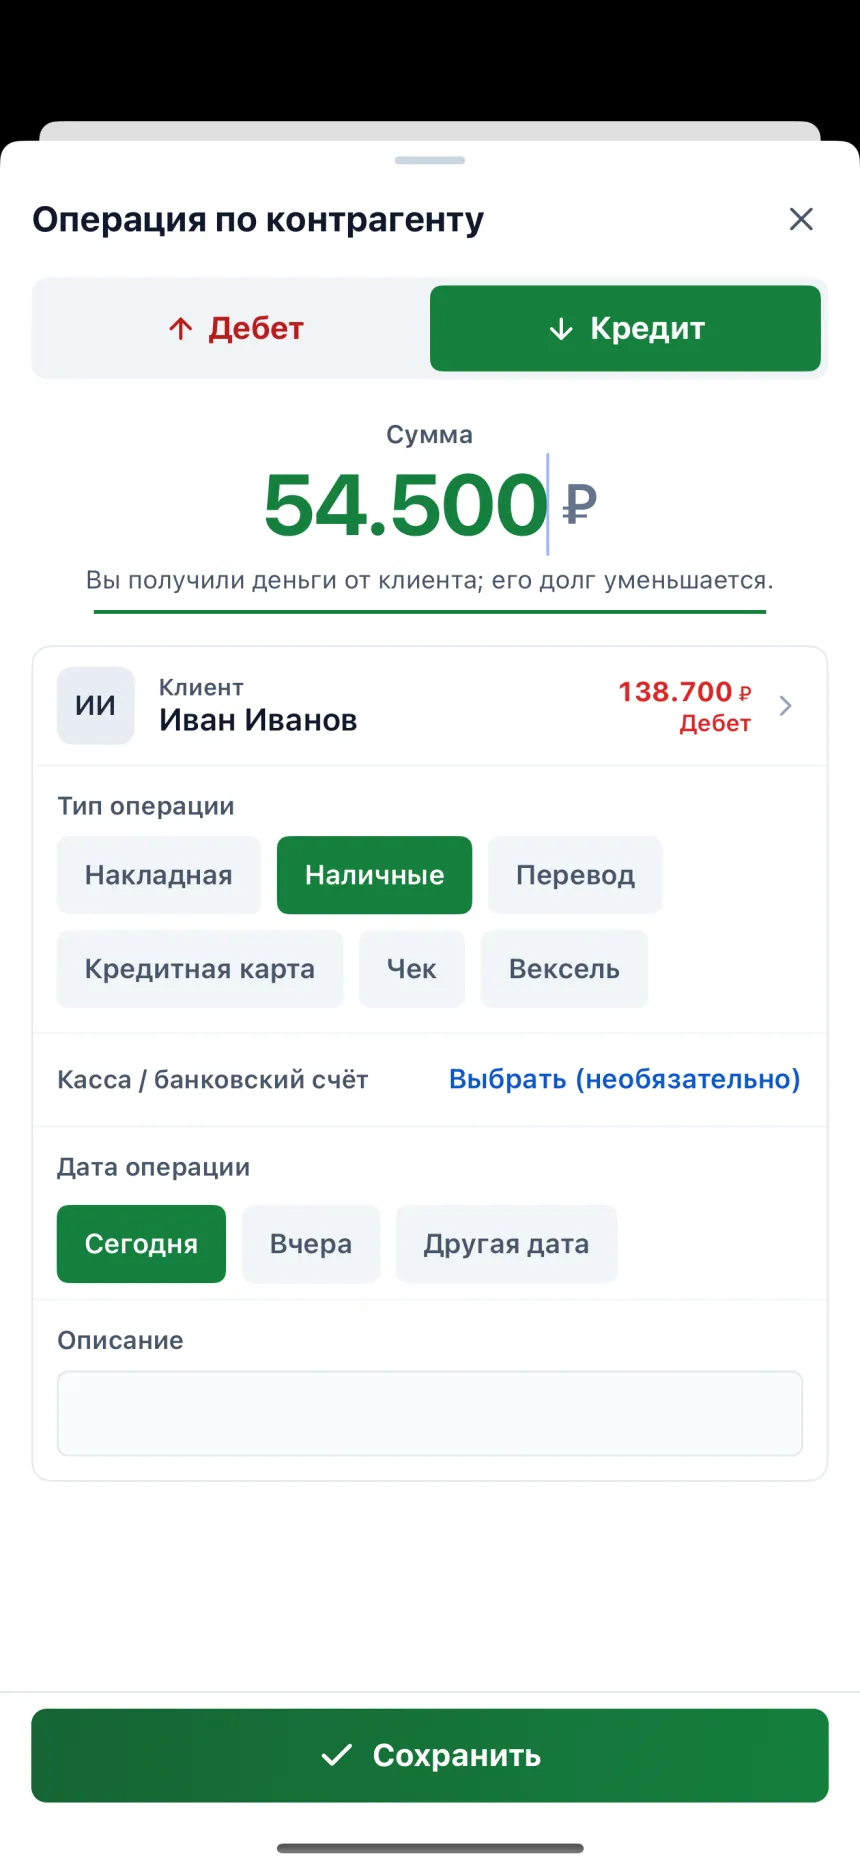
В «Учёт контрагентов: Долги» это сообщение не нужно писать вручную: когда вы нажимаете WhatsApp или SMS в карточке покупателя с долгом, текст «Здравствуйте, [имя], ваш текущий баланс у нас — [сумма]. Когда вам будет удобно, вы можете произвести оплату. Спасибо.» уже готов — с именем покупателя и его актуальным балансом.
Четыре распространённые ошибки при невозвращённом долге
1. Записывать новый долг, пока остаётся старый. Это увеличивает сумму, которую не удаётся вернуть, и каждый раз откладывает разговор о лимите до следующей покупки. При продаже компаниям такой предел называется лимитом открытого счёта (açık hesap); как его определить, мы описали на странице что такое открытый счёт (açık hesap).
2. Вносить оплату в книгу позже. Если полученные деньги не записаны в тот же день, возникают сразу два риска: клиент может получить повторное требование уплатить уже внесённую сумму, а в конце месяца не сойдётся касса. Как проводить оплату по строкам, видно на странице образец долговой книги.
3. Списывать мелочь. Фраза «пусть останется» продиктована добрыми намерениями, но портит учёт; при следующей сверке цифры не сходятся. Записывайте и копейки, а решение о списании принимайте сами в момент оплаты.
4. Не напоминать вообще. Молчание из страха потерять клиента позволяет долгу расти само по себе. Неоплаченный долг закрывается не потому, что о нём молчали, а потому, что о нём напомнили.
Ценность записи при долге без векселя
Большая часть долгов мелких торговцев не оформлена векселем (senet) и в основном взыскивается в разговоре. Тем не менее подробность записей облегчает дело: операции с датами, письменное указание, что было куплено, перечень внесённых платежей и переписка помогают сесть с клиентом и выяснить расчёты. Книга, которую вы ведёте сами, не является официальным документом; когда сумма велика, нужно запросить у клиента письменное признание долга или вексель и вести процесс вместе с юристом. Не забывайте также оформлять свои продажи чеком или счётом-фактурой.
Как взыскание выглядит в приложении?
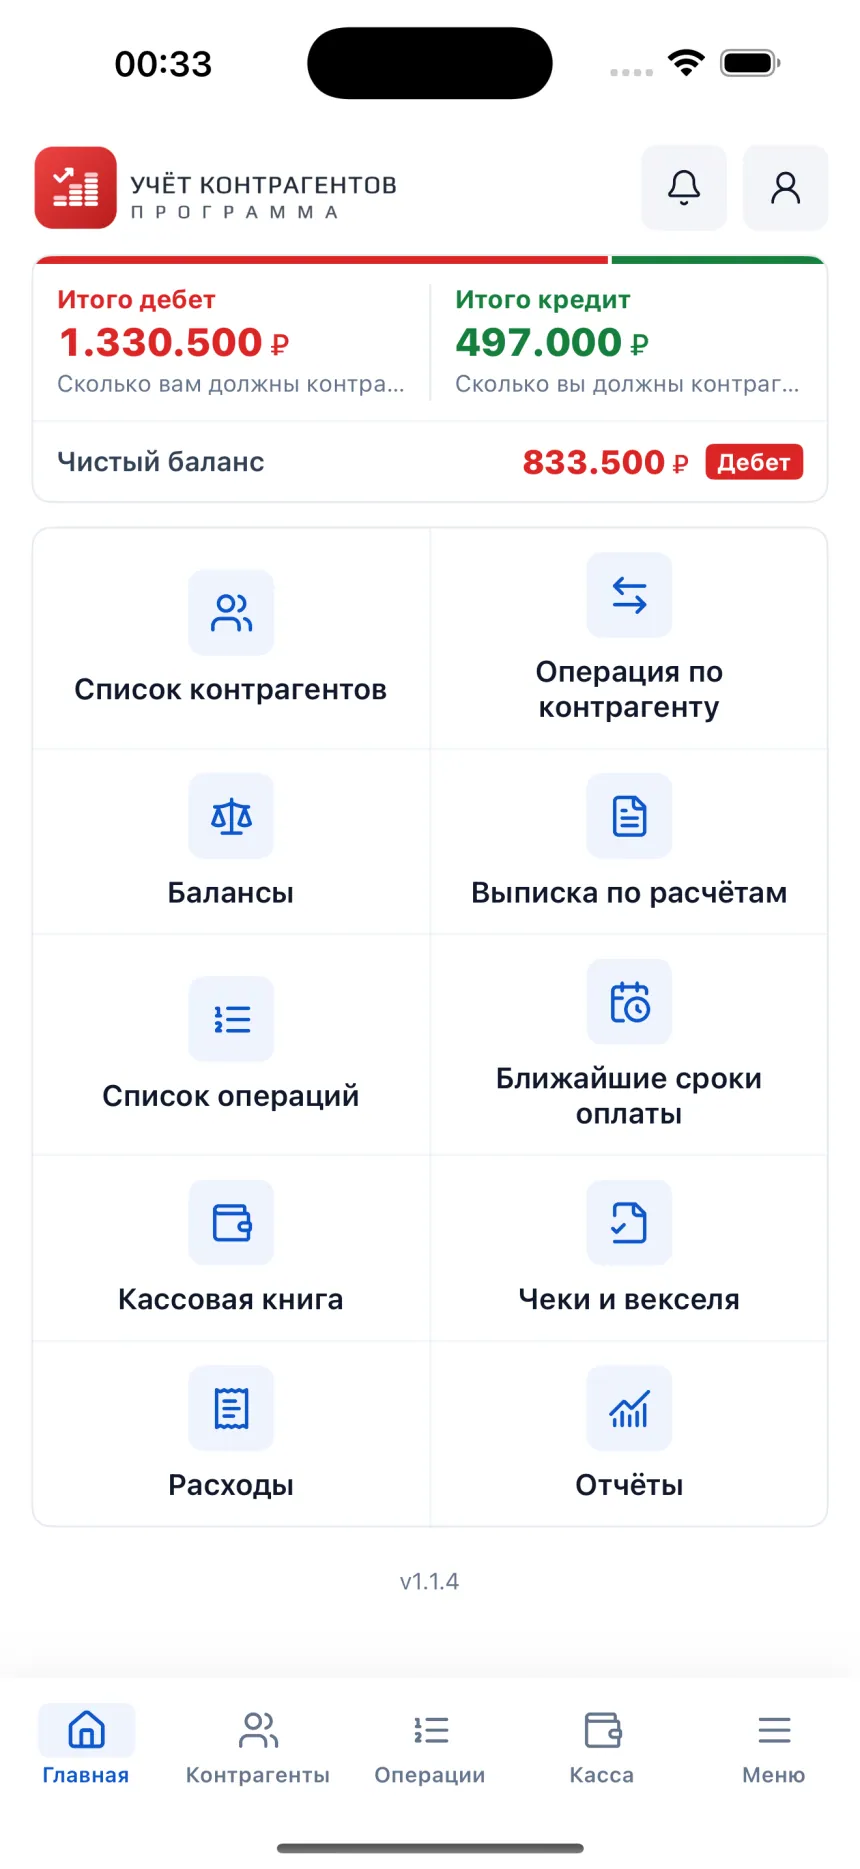
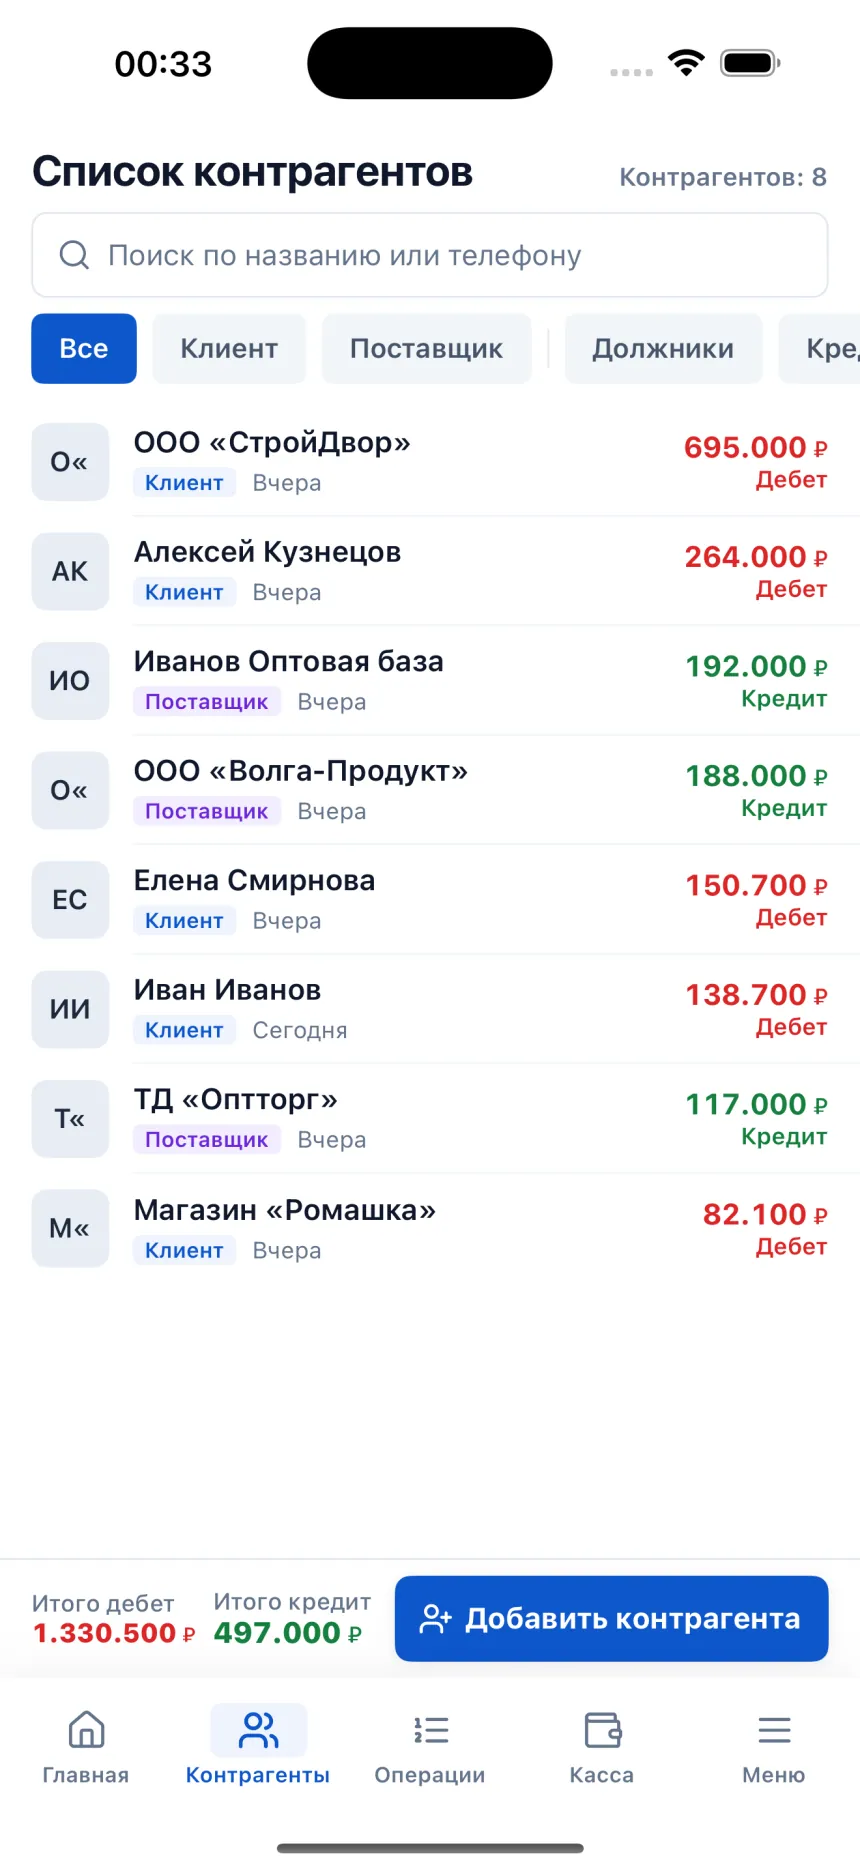
Список «Ближайшие сроки оплаты» в «Учёт контрагентов: Долги» показывает суммы к получению и к оплате на двух отдельных вкладках на ближайшие 7, 30 или 90 дней; в каждой строке есть число оставшихся дней и звонок одним касанием. Срок выбирается при записи продажи в долг (накладной): 7, 15 или 30 дней. Так вопрос «кому сегодня звонить» каждое утро превращается в готовый список.
В Кассовой книге долги не видны, показаны только реально поступившие и выплаченные деньги по видам оплаты — ведь эти деньги ещё не перешли из рук в руки. Это разделение убирает заблуждение «в книге денег много, а в кассе нет». Логику дебета–кредита и баланса мы подробно разобрали на странице что такое расчёты с контрагентом (cari hesap).
Если хотите вести учёт в Excel, такой же порядок есть в бесплатном шаблоне книги долгов; разница такая: в Excel тех, у кого подошёл срок, вы ищете сами, а в приложении список «Ближайшие сроки оплаты» формируется автоматически. Сравнение книги, Excel и приложения — на странице приложение для учёта долгов.
Часто задаваемые вопросы
Что делать, если клиент не платит долг по отсрочке?
Сначала попробуйте короткое письменное напоминание, затем звонок и предложение частичной оплаты. Прекратите записывать новые отсрочки, пока есть неоплаченный остаток, и обсудите, в какую неделю сколько будет оплачено. Если сумма велика, а результата нет, нужно получить от клиента письменное признание долга и обратиться за юридической помощью.
Как попросить вернуть долг и что сказать?
Просьба вернуть долг — это напоминание, а не обвинение. Назовите сумму и дату и оставьте собеседнику выбор: «Сможете зайти сегодня или подождать до выходных?» Когда обсуждается конкретный день, а не общие фразы («как-нибудь решим»), взыскание становится определённым.
Как часто нужно напоминать?
Один раз за день до срока, один раз в первые три дня просрочки, а затем не чаще раза в неделю. Ежедневные напоминания отпугивают клиента, а их отсутствие позволяет забыть о долге.
Стоит ли принимать частичную оплату?
Да. Частичная оплата и приносит часть денег в кассу сегодня, и сохраняет у клиента привычку платить. Важно записывать каждую часть в тот же день и видеть остаток вместе с клиентом.
Можно ли взыскать долг без векселя и документов?
На практике большинство долгов мелких торговцев не оформлено векселем, и в основном они взыскиваются в разговоре. Переписка, платёжные квитанции и записи с датами помогают изложить ситуацию; однако ваша собственная книга сама по себе не является документом для суда. Если сумма велика, требуйте письменное признание долга или вексель и обратитесь к юристу.
Из какого долга вычитается оплата?
Если не договорились иначе, из самого старого. Если клиент говорит, что заплатил за определённую покупку, укажите это в описании; иначе через несколько месяцев возникнет спор о том, какой долг был закрыт.
На что обратить внимание при записи оплаты?
Записывайте дату, сумму и вид оплаты (наличные, перевод, карта) отдельно. Если смешать наличные и перевод в одной строке, в конце месяца невозможно будет найти расхождение между кассой и банком.
Не отпугнёт ли клиента прекращение отсрочки?
Отсрочка с оговорённым лимитом клиента не отпугивает; отпугивает отсрочка, прекращённая без предупреждения. Когда с самого начала сказано «до такой-то суммы», предел становится не личной позицией, а правилом для всех.
Экраны контроля сроков и взыскания
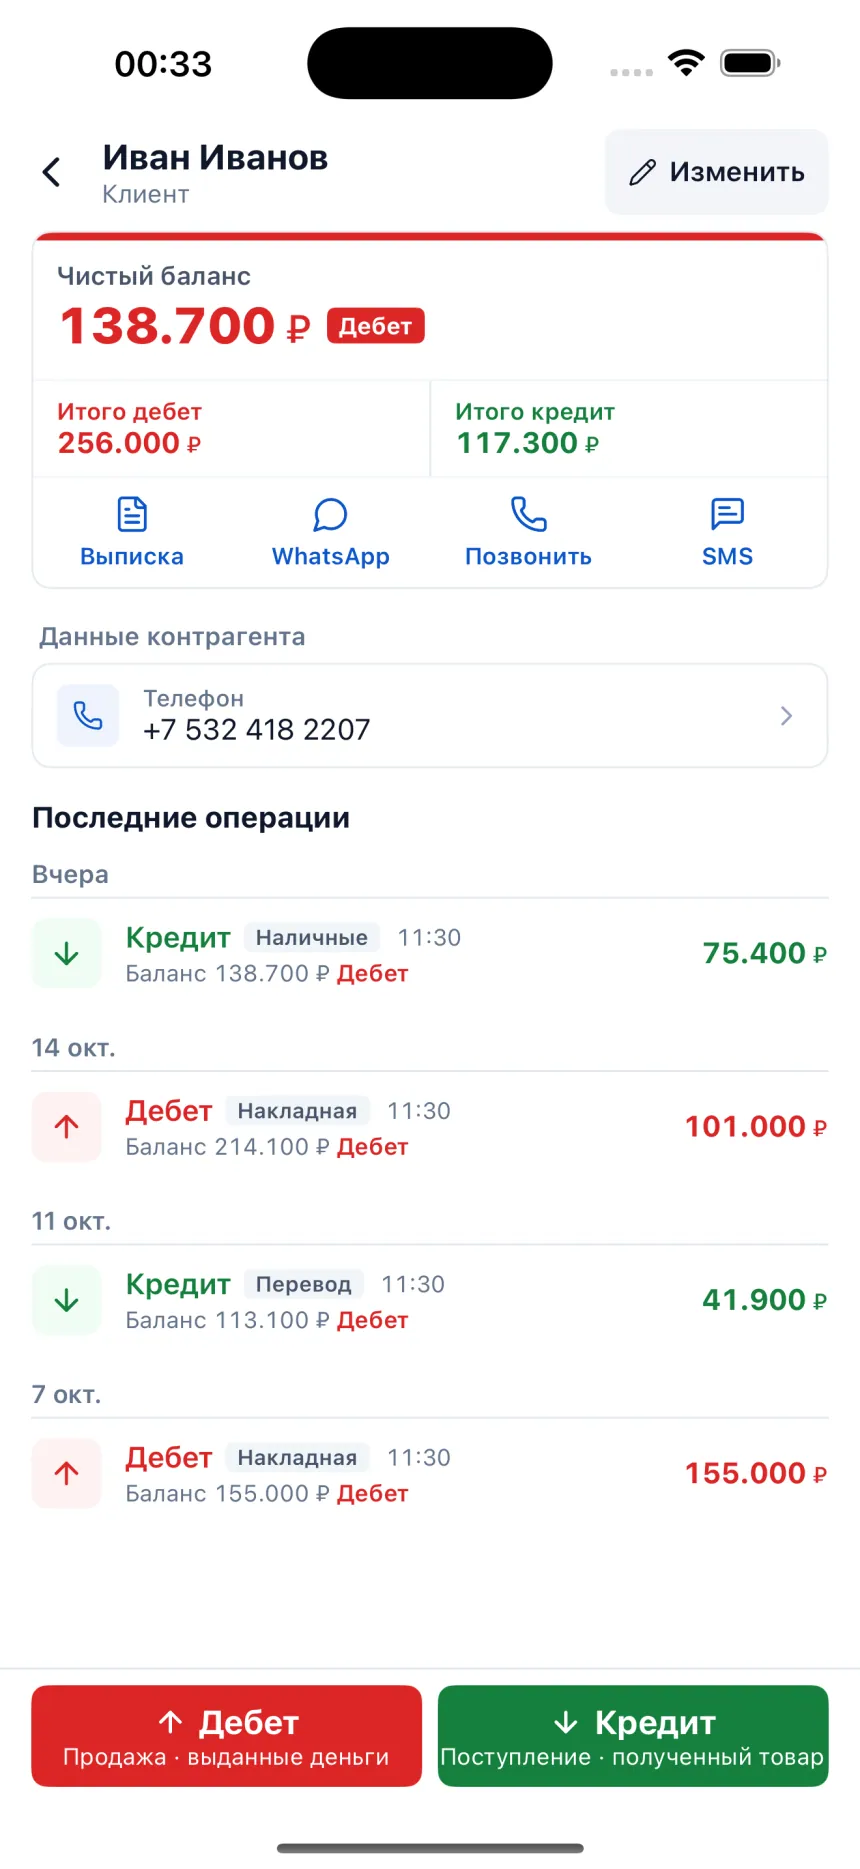
Пусть приложение подскажет, кому звонить сегодня
Ближайшие платежи — в одном списке; текст напоминания готов — с именем покупателя и его балансом.