Как се събират вземания от продажби на up?
Вземането от продажба на up се събира така: в деня на отпускането на дълга се уговаря дата на плащане и се записва, един ден преди падежа се изпраща кратко напомняне, при начало на просрочие се влиза в контакт в първите три дни, приемат се частични плащания и всяко плащане се вписва в тетрадката в същия ден. Събирането се ускорява не от натиск, а от навременно и записано проследяване: дълг с уговорена и записана дата може да бъде напомнен, а дълг без уговорена дата се забравя.
Последна актуализация: 18 октомври 2026 г.
Събирането на вземанията започва в деня, в който отворите тетрадката
Проблемът със събирането на вземания при дребния търговец най-често възниква не при самото събиране, а в момента на отпускане на кредита. Сумата се записва, датата не се уговаря; след няколко седмици остава само една цифра и разговорът започва с „кога се разбрахме?“. Седемте стъпки по-долу обръщат този ред: първо дата, после запис, после напомняне.
Кои полета да се пишат в тетрадката и как да се определи лимит, обяснихме в ръководството как се води тетрадка за дългове; тази страница описва процеса по връщане на парите за търговеца, който вече е направил записа.
Събиране на вземания в седем стъпки
- Уговорете падежа при отпускането на кредита
Събирането започва в деня, в който възниква дългът. Когато записвате сумата, попитайте и „кога?“ и впишете отговора в тетрадката. Дълг без уговорена дата след две седмици се превръща в „забравих“; дълг с уговорена дата е дълг, който може да бъде напомнен.
- Записвайте в същия ден и изцяло
Датата, клиентът, сумата, какво е взето и обещаната дата на плащане трябва да се запишат едновременно. Запис, отложен за вечерта, се пише непълно, а непълният запис при събирането се превръща в спор.
- Изпратете кратко напомняне един ден преди падежа
Напомнянето преди деня на падежа не е натиск, а информация: „утре е падежът“. То дава на клиента един ден да отдели парите и предотвратява част от просрочията още преди да са започнали.
- Свържете се през първите три дни на просрочието
Ако падежът е минал, обадете се в първите три дни, а не след седмица. С изчакването растат две неща едновременно: сумата и трудността на разговора. Кратко обаждане навреме е по-лесно от дълъг спор месец по-късно.
- Приемайте частично плащане и го записвайте в същия ден
„Донеси всичко наведнъж“ най-често завършва с това, че клиентът не донася нищо. Не отказвайте получената сума, запишете я в тетрадката същия ден и покажете на клиента оставащото салдо; клиент, който вижда, че дългът му намалява, продължава да плаща.
- Ако дългът се проточва, спрете новия кредит
Записването на нов кредит, докато има неплатено салдо, не служи за нищо друго освен да увеличава сума, която няма да може да се събере. Обсъдете с клиента план за плащане: коя седмица колко. Планът винаги работи по-добре от „възможно най-скоро“.
- Ако сумата е голяма, преминете към писмен документ
Тетрадката, която водите сами, е ваш собствен запис; когато сумата нарасне, писменото признание от клиента (подписана декларация за признаване на дълг или запис на заповед) ви дава по-силна позиция. Всичко след този етап е правен процес; съобразно сумата и обстоятелствата се консултирайте с адвокат.
Какво се прави според срока на просрочие?
Един и същ дълг изисква различно поведение в зависимост от това на кой ден от просрочието сте. Редът по-долу е за това събирането да върви, без да се превръща в лично напрежение.
| Момент | Какво се прави | Тон |
|---|---|---|
| 1 ден преди падежа | Кратко писмено напомняне | Като информация |
| В деня на падежа | Изчаква се, вечерта се проверява записът | Без контакт |
| 1–3 дни просрочие | Телефон: днес или в края на седмицата? | Поискайте конкретен ден |
| 1–2 седмици | Лична среща, предложение за частично плащане | Предлагащ решение |
| 1 месец | Новият кредит се спира, записва се план за плащане | Ясен, но уважителен |
| 2 месеца и повече | Изготвя се извлечение по сметката, иска се писмено признаване на дълга | Основан на записите |
Какво да пише в съобщението за напомняне?
Доброто напомняне съдържа три неща: сума, дата и улеснение. Обвиненията, упреците и изреченията от рода на „стига вече“ не ускоряват събирането; те поставят отсрещната страна в отбранителна позиция. Три примера:
| Състояние | Примерно съобщение |
|---|---|
| Един ден преди падежа | „Здравейте, г-н Ахмет, утре е падежът на плащането ви от 1.250 ₺. Ако ви е удобно, ви чакам в магазина. Приятен ден.“ |
| Първите дни на просрочие | „Здравейте, текущото ви салдо е 1.250 ₺. Можете ли да се отбиете днес, или да изчакаме събота?“ |
| Предложение за частично плащане | „Общият ви дълг е 3.400 ₺. Ако желаете, тази седмица да вземем 1.000 ₺, а остатъкът да разделим на две вноски — така ще ви е по-удобно.“ |
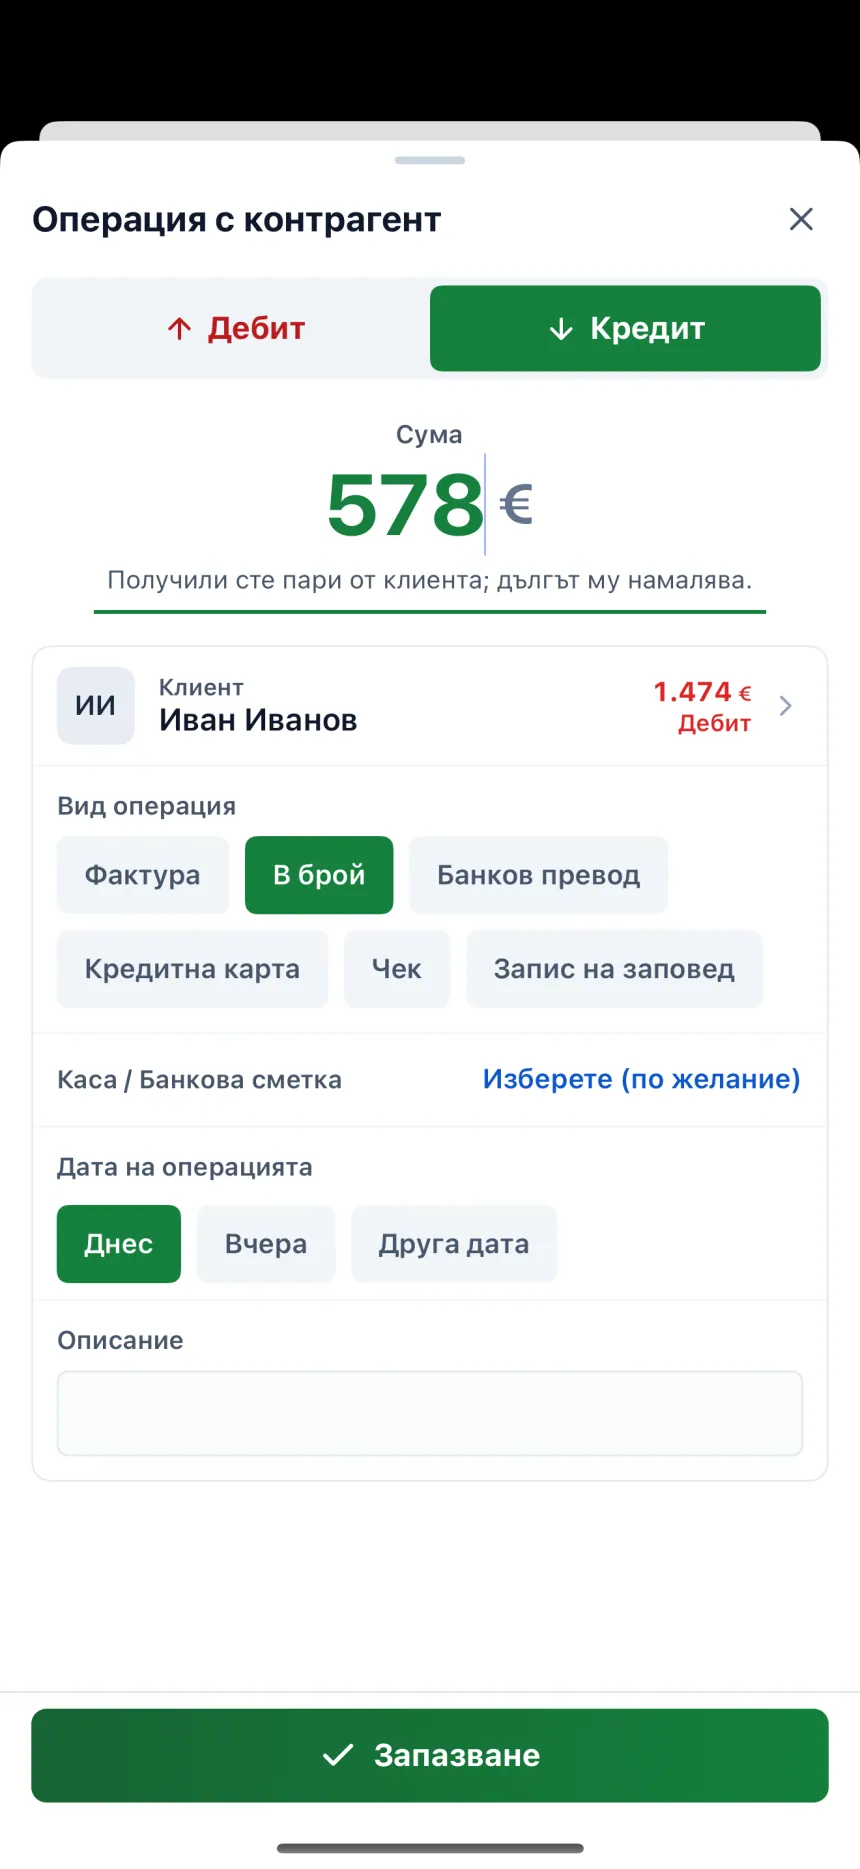
Във „Вземания и задължения: Дългове“ не е нужно да пишете това съобщение на ръка: когато докоснете WhatsApp или SMS на картата на клиент с дълг, „Здравейте, [име], текущото ви салдо при нас е [сума]. Можете да платите, когато ви е удобно. Благодарим.“ текстът е вече готов, с името и текущото салдо на клиента.
Четири чести грешки при несъбираем дълг
1. Записване на нов кредит, докато салдото стои. Това увеличава несъбираемата сума и всеки път отлага разговора за лимита за следващата покупка. При продажби на фирми този праг се нарича лимит на открита сметка; как се определя, обяснихме в страницата какво е открита сметка.
2. Късно вписване на плащането в тетрадката. Ако получените пари не се запишат в същия ден, възникват два риска: от клиента да се поиска отново вече платена сума и в края на месеца касата да не излиза. Как се вписва плащането ред по ред, можете да видите в страницата пример за тетрадка за дългове.
3. Заличаване на дребната сума. „Нека остане толкова“ е добронамерено, но разваля записа; при следващото съгласуване цифрите не излизат. Запишете дребната сума и решавайте да я простите в момента на плащането.
4. Никакво напомняне. Мълчанието от страх да не загубите клиента оставя дълга да расте сам. Неплатеният дълг се погасява не защото сте мълчали, а защото сте напомнили.
Стойността на записа при вземане без запис на заповед
По-голямата част от вземанията на дребните търговци са без запис на заповед и повечето се събират с разговор. Все пак подробностите в записите ви улесняват работата: датираните движения, записаното какво е взето, разбивката на направените плащания и кореспонденцията ви позволяват да седнете с клиента и да изясните сметката. Тетрадката, която водите сами, не е официален документ; когато сумата нарасне, нужно е да поискате писмено признаване на дълга или запис на заповед от клиента и да водите процеса с адвокат. Не забравяйте също, че продажбите си трябва да документирате с бележка или фактура.
Как изглежда събирането на вземания в приложението?
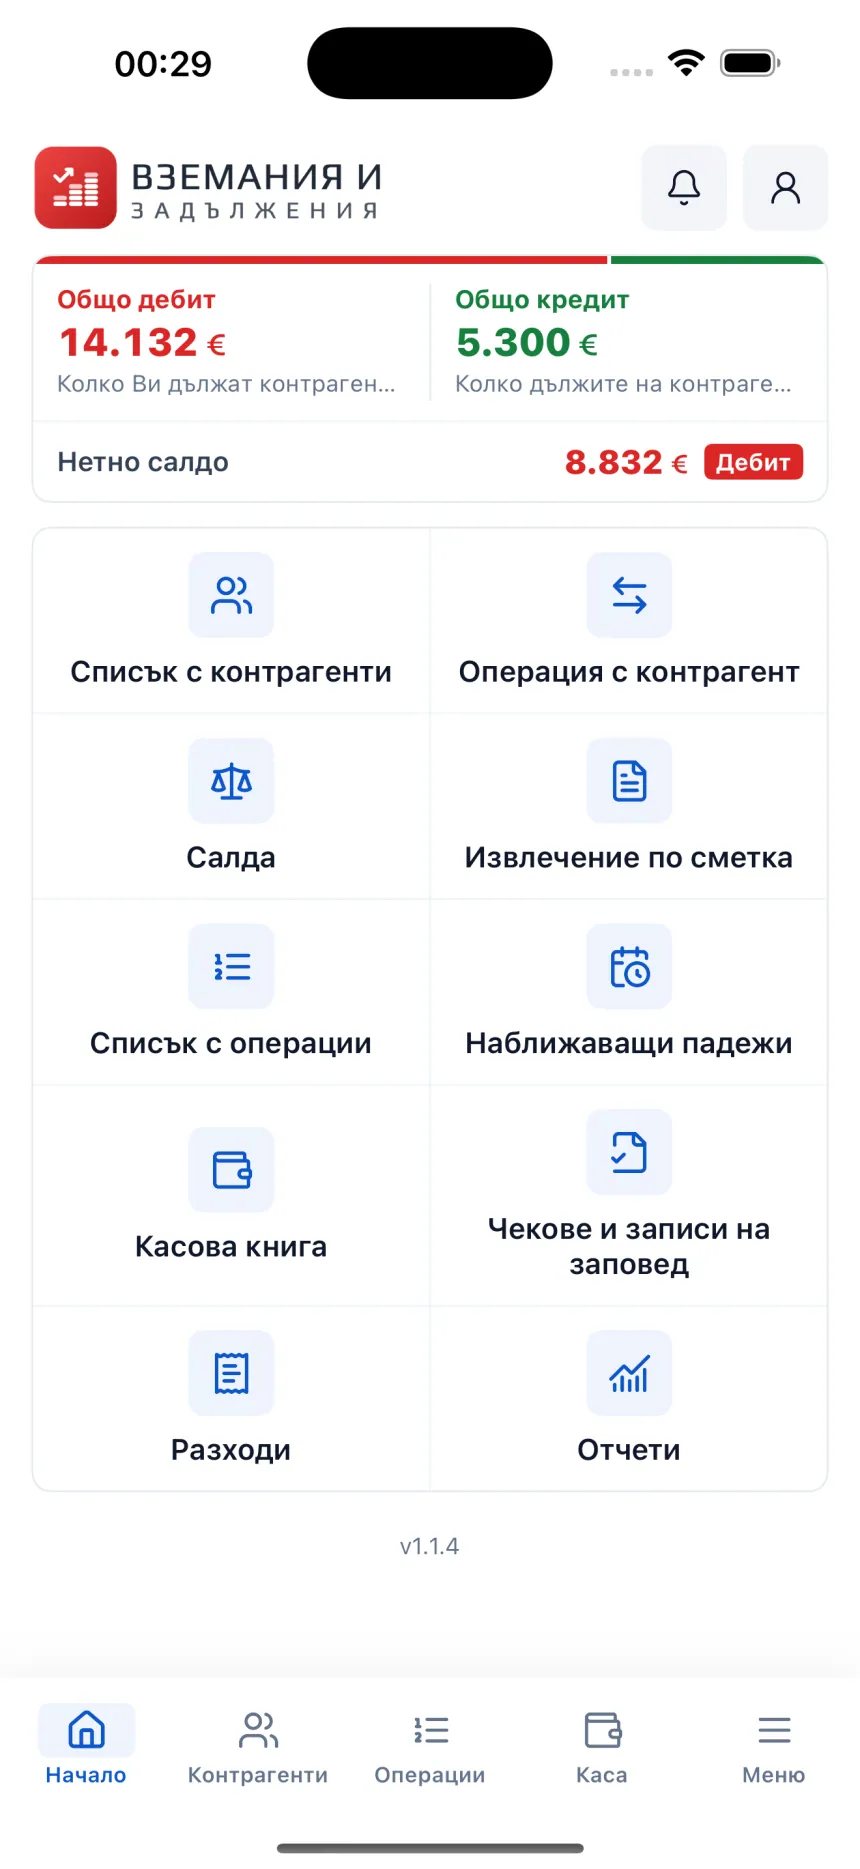
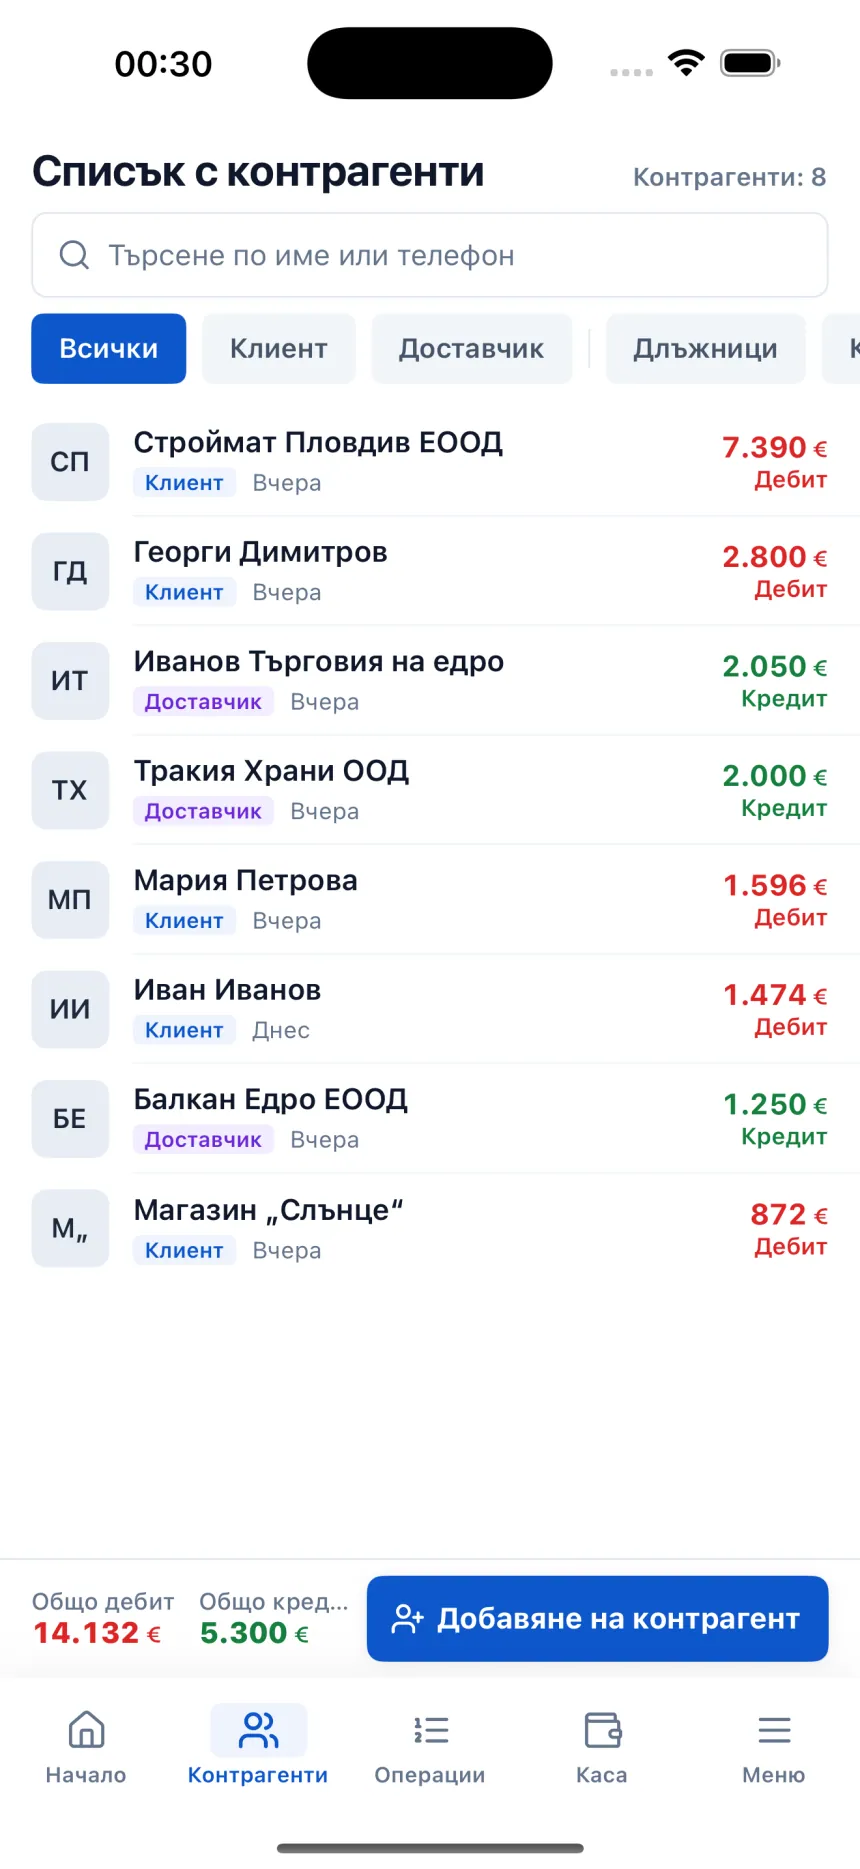
Във „Вземания и задължения: Дългове“ списъкът Наближаващи падежи показва сумите, които ще получите и които ще платите, в два отделни раздела, за следващите 7, 30 или 90 дни; на всеки ред има оставащите дни и обаждане с едно докосване. Падежът се избира като 7, 15 или 30 дни при записването на вересията (фактурата). Така въпросът „Кому да звънна днес?“ всяка сутрин се превръща в готов списък.
В Касовата книга вересията не се вижда, а само парите, които наистина влизат и излизат, по начин на плащане – защото тези пари още не са сменили собственик. Това разграничение премахва заблудата „в тетрадката има много пари, а в касата няма“. Логиката на дебит–кредит и салдо сме обяснили подробно на страницата какво е сметка на контрагент.
Ако искате да работите с Excel, същата структура ще намерите в безплатния шаблон за тетрадка за вересии; разликата е следната: в Excel вие преглеждате кои падежи са настъпили, а в приложението списъкът Наближаващи падежи се подготвя автоматично. Сравнението на тетрадката, Excel и приложението една до друга е на страницата приложение за проследяване на дългове.
Често задавани въпроси
Какво се прави с клиент, който не плаща дълга си към магазина?
Опитайте първо кратко писмено напомняне, след това телефонен контакт и предложение за частично плащане. Спрете да записвате нов кредит, докато има неплатено салдо, и уговорете коя седмица колко ще се плаща. Ако сумата е голяма и няма резултат, трябва да вземете писмено признаване на дълга от клиента и да потърсите правна помощ.
Как се иска дългът и какво се казва?
Исканото на дълга не е обвинение, а напомняне. Кажете сумата и датата и оставете на отсрещната страна избор: „Можете ли да се отбиете днес, или да изчакаме края на седмицата?“ Когато вместо общи фрази („някой ден ще го оправим“) се уговори конкретен ден, събирането става по-ясно.
Колко често да се напомня?
Веднъж един ден преди падежа, веднъж през първите три дни на просрочието, а след това не повече от един път седмично. Ежедневното напомняне прогонва клиента, а липсата на напомняне позволява дългът да бъде забравен.
Трябва ли да приемам частично плащане?
Да. Частичното плащане едновременно вкарва част от парите в касата днес и поддържа жив навика на клиента да плаща. Важното е всяка част да се записва в същия ден и оставащото салдо да се вижда заедно с клиента.
Може ли да се събере вземане без запис на заповед и без документи?
На практика повечето вземания на дребните търговци са без запис на заповед и по-голямата част се събират с разговор. Кореспонденцията, банковите бележки за плащания и датираните ви записи ви помагат да обясните ситуацията; но вашата тетрадка сама по себе си не е съдебен документ. Ако сумата е голяма, поискайте писмено признаване на дълга или запис на заповед и се консултирайте с адвокат.
От кой дълг се приспада плащането?
Ако не е уговорено друго — от най-стария дълг. Ако клиентът казва, че плаща за конкретна покупка, запишете го в описанието; ако не е записано, след няколко месеца ще се спори кой дълг е погасен.
На какво да се обърне внимание при записване на плащане?
Записвайте поотделно датата, сумата и вида на плащането (в брой, банков превод, карта). Смесването на плащане в брой и банков превод на един ред прави невъзможно откриването на разликата между касата и банката в края на месеца.
Дали спирането на кредита прогонва клиента?
Кредит с уговорен лимит не прогонва клиента; прогонва кредит, спрян без предупреждение. Когато от самото начало се каже „до еди-каква сума“, границата не е лично отношение, а правило, което важи за всички.
Екрани за проследяване на падежи и събиране на вземания
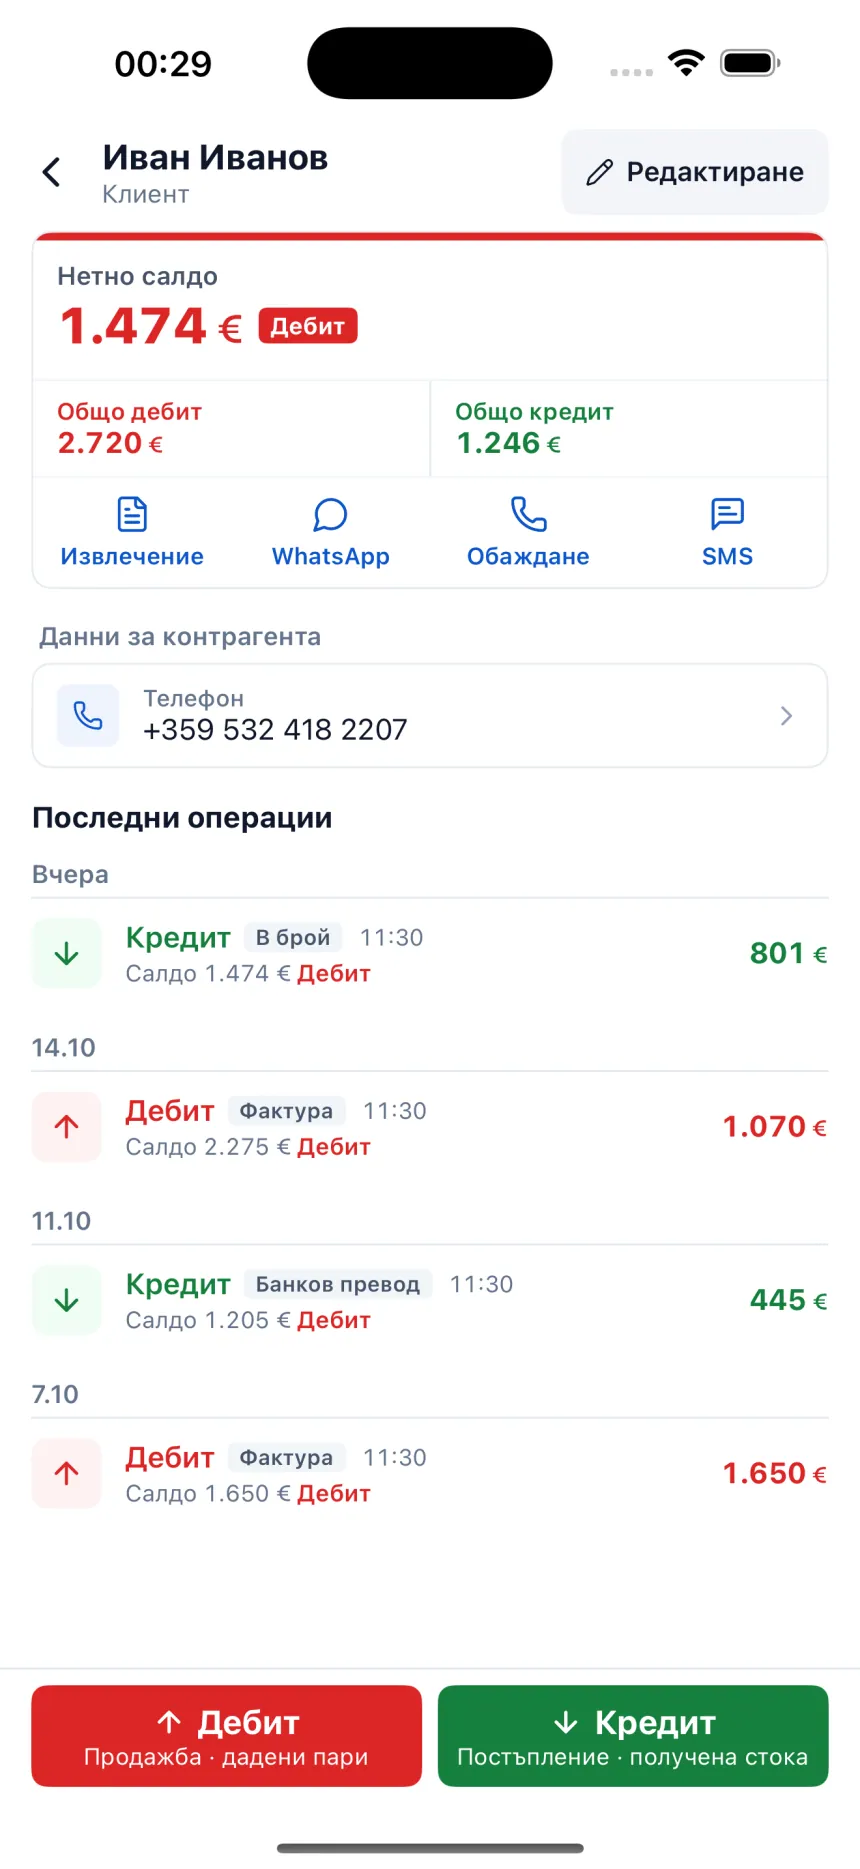
Нека приложението ви казва кого да потърсите днес
Наближаващите плащания са в един списък; съобщението за напомняне е готово с името и салдото на клиента.