ادھار کی وصولی کیسے کی جائے؟
ادھار کی رقم قرض دینے کے دن ہی ادائیگی کی تاریخ طے کرکے درج کی جاتی ہے، مدت سے ایک دن پہلے مختصر یاد دہانی کرائی جاتی ہے، تاخیر شروع ہو تو پہلے تین دن کے اندر رابطہ کیا جاتا ہے اور جزوی ادائیگی قبول کرکے ہر وصولی اسی دن بہی میں چڑھا دی جاتی ہے۔ وصولی کو تیز دباؤ نہیں کرتا، وقت پر اور ریکارڈ کے ساتھ فالو اپ کرتا ہے: جس قرض کی تاریخ طے ہو اور لکھی ہو اسے یاد دلایا جا سکتا ہے، جس کی تاریخ طے نہ ہو وہ بھلا دیا جاتا ہے۔
آخری اپ ڈیٹ: 18 اکتوبر 2026
وصولی اسی دن شروع ہوتی ہے جب آپ بہی کھولتے ہیں
دکاندار کا وصولی کا مسئلہ اکثر وصولی کے مرحلے پر نہیں، ادھار دیتے وقت ہی پیدا ہو جاتا ہے۔ رقم لکھ لی جاتی ہے، تاریخ طے نہیں ہوتی؛ چند ہفتے بعد ہاتھ میں صرف ایک عدد رہ جاتا ہے اور بات "ہم نے کب کہا تھا؟" سے شروع ہوتی ہے۔ نیچے دیے گئے سات مرحلے اس ترتیب کو الٹ دیتے ہیں: پہلے تاریخ، پھر اندراج، پھر یاد دہانی۔
بہی میں کون سے خانے لکھے جائیں اور حد کیسے مقرر کی جائے، یہ ہم نے ادھار کی بہی کیسے رکھی جائے گائیڈ میں بتایا ہے؛ یہ صفحہ اندراج کر چکے دکاندار کے پیسے واپس لینے کے طریقے کے بارے میں ہے۔
سات مرحلوں میں وصولی
- مدت ادھار دیتے وقت ہی طے کریں
وصولی اسی دن شروع ہوتی ہے جب قرض پیدا ہوتا ہے۔ رقم لکھتے وقت "کب تک؟" کا سوال بھی پوچھیں اور جواب بہی میں درج کریں۔ جس قرض کی تاریخ طے نہ ہو وہ دو ہفتے بعد "بھول گیا" بن جاتا ہے؛ جس کی تاریخ طے ہو وہ یاد دلایا جا سکنے والا قرض ہے۔
- اندراج اسی دن اور مکمل لکھیں
تاریخ، گاہک، رقم، کیا خریدا گیا اور وعدہ کی گئی ادائیگی کی تاریخ ایک ساتھ لکھی جانی چاہیے۔ شام پر چھوڑا ہوا اندراج ادھورا لکھا جاتا ہے؛ ادھورا اندراج وصولی کے وقت بحث میں بدل جاتا ہے۔
- مدت سے ایک دن پہلے مختصر یاد دہانی کرائیں
مدت کے دن سے پہلے کی یاد دہانی دباؤ نہیں، اطلاع ہے: "کل مدت پوری ہو رہی ہے"۔ اس سے گاہک کو رقم الگ رکھنے کے لیے ایک دن مل جاتا ہے اور کئی تاخیریں شروع ہی نہیں ہوتیں۔
- تاخیر کے پہلے تین دن میں رابطہ کریں
اگر مدت گزر گئی ہو تو ایک ہفتے بعد نہیں، پہلے تین دن کے اندر فون کریں۔ انتظار کرنے سے دو چیزیں ایک ساتھ بڑھتی ہیں: رقم اور بات کرنے کی مشکل۔ جلد کیا گیا مختصر فون ایک مہینے بعد کی لمبی بحث سے آسان ہے۔
- جزوی ادائیگی قبول کریں اور اسی دن درج کریں
"سب ایک ساتھ لے آؤ" کہنے کا نتیجہ اکثر یہ نکلتا ہے کہ کچھ بھی نہیں آتا۔ آنے والی رقم کو رد نہ کریں، اسی دن بہی میں چڑھائیں اور باقی بیلنس گاہک کو دکھائیں؛ جو گاہک اپنا قرض کم ہوتا دیکھتا ہے وہ ادائیگی جاری رکھتا ہے۔
- قرض بڑھ رہا ہو تو نیا ادھار روک دیں
غیر ادا شدہ بیلنس کے ہوتے ہوئے نیا ادھار لکھنا صرف اس رقم کو بڑھاتا ہے جو وصول نہیں ہو سکے گی۔ گاہک کے ساتھ ادائیگی کا منصوبہ طے کریں: کس ہفتے کتنی رقم۔ منصوبہ "جتنی جلدی ہو سکے" سے ہمیشہ بہتر کام کرتا ہے۔
- رقم بڑی ہو تو تحریری دستاویز پر آئیں
جو بہی آپ خود رکھتے ہیں وہ آپ کا اپنا ریکارڈ ہے؛ رقم بڑھ جائے تو گاہک کا تحریری اقرار (دستخط شدہ اقرارِ قرض یا پرامیسری نوٹ/senet) آپ کا ہاتھ مضبوط کرتا ہے۔ اس مرحلے کے بعد کا معاملہ قانونی عمل ہے؛ رقم اور حالات کے مطابق کسی وکیل سے مشورہ کریں۔
تاخیر کی مدت کے مطابق کیا کیا جائے؟
ایک ہی قرض اس پر منحصر مختلف طرزِ عمل مانگتا ہے کہ تاخیر کا کون سا دن ہے۔ نیچے دی گئی ترتیب وصولی کو ذاتی کشیدگی میں بدلے بغیر چلانے کے لیے ہے۔
| وقت | کیا کیا جائے | لہجہ |
|---|---|---|
| مدت سے 1 دن پہلے | مختصر تحریری یاد دہانی | اطلاع دینے کے انداز میں |
| مدت کا دن | انتظار کیا جاتا ہے، شام کو اندراج دیکھا جاتا ہے | رابطہ نہیں |
| 1–3 دن کی تاخیر | فون: آج یا ہفتے کے آخر میں؟ | ٹھوس دن مانگیں |
| 1–2 ہفتے | روبرو ملاقات، جزوی ادائیگی کی پیشکش | حل تجویز کرنے والا |
| 1 مہینہ | نیا ادھار روک دیا جاتا ہے، ادائیگی کا منصوبہ لکھا جاتا ہے | واضح مگر باادب |
| 2 مہینے اور اس سے زیادہ | کھاتے کا گوشوارہ نکالا جاتا ہے، تحریری اقرارِ قرض مانگا جاتا ہے | ریکارڈ پر مبنی |
یاد دہانی کے پیغام میں کیا لکھنا چاہیے؟
اچھی یاد دہانی میں تین چیزیں ہوتی ہیں: رقم، تاریخ اور ایک سہولت۔ الزام، شکوے اور "بس اب بہت ہوا" جیسے جملے وصولی کو تیز نہیں کرتے؛ دوسرے فریق کو دفاع پر مجبور کرتے ہیں۔ تین مثالیں:
| صورتِ حال | نمونہ پیغام |
|---|---|
| مدت سے ایک دن پہلے | “السلام علیکم احمد صاحب، کل آپ کی 1.250 ₺ کی ادائیگی کی مدت ہے۔ آپ کو سہولت ہو تو دکان پر انتظار کروں گا، آپ کا دن اچھا گزرے۔” |
| تاخیر کے ابتدائی دن | “السلام علیکم، آپ کا موجودہ بیلنس 1.250 ₺ نظر آ رہا ہے۔ کیا آپ آج چکر لگا سکتے ہیں، یا ہم ہفتے کا انتظار کر لیں؟” |
| جزوی ادائیگی کی پیشکش | “آپ کا کل قرض 3.400 ₺ ہے۔ آپ چاہیں تو اس ہفتے 1.000 ₺ لے لیتا ہوں اور باقی کو دو حصوں میں بانٹ لیتے ہیں، آپ کے لیے بھی آسانی رہے گی۔” |
کھاتہ بہی: ادھار لینا دینا میں یہ پیغام ہاتھ سے لکھنے کی ضرورت نہیں: مقروض گاہک کے کارڈ پر WhatsApp یا SMS پر ٹیپ کریں تو “سلام [نام]، ہمارے ہاں آپ کا موجودہ بیلنس [رقم] ہے۔ سہولت ہو تو ادائیگی کر دیجیے گا۔ شکریہ۔” متن گاہک کے نام اور موجودہ بیلنس کے ساتھ تیار مل جاتا ہے۔
وصول نہ ہونے والے قرض میں چار عام غلطیاں
1. بیلنس باقی ہوتے ہوئے نیا ادھار لکھنا۔ یہ وصول نہ ہونے والی رقم کو بڑھاتا ہے اور حد کی بات کو ہر بار اگلی خریداری تک ٹال دیتا ہے۔ کاروباروں کو فروخت میں اس حد کو اوپن اکاؤنٹ کی حد کہتے ہیں؛ اسے کیسے طے کیا جائے، یہ ہم نے اوپن اکاؤنٹ کیا ہے صفحے پر بتایا ہے۔
2. ادائیگی کو بعد میں بہی میں چڑھانا۔ وصول کیا گیا پیسہ اسی دن نہ لکھا جائے تو دو خطرے ایک ساتھ پیدا ہوتے ہیں: گاہک سے ادا کی ہوئی رقم دوبارہ مانگ لینا اور مہینے کے آخر میں کیش کا حساب نہ ملنا۔ ادائیگی لائن بہ لائن کیسے درج کی جاتی ہے، یہ آپ ادھار کی بہی کا نمونہ صفحے پر دیکھ سکتے ہیں۔
3. چھوٹی رقم مٹا دینا۔ "رہنے دو اتنا" کہنا نیک نیتی ہے لیکن ریکارڈ بگاڑ دیتا ہے؛ اگلے حساب ملان میں اعداد نہیں ملتے۔ چھوٹی رقم لکھیں، اسے معاف کرنے کا فیصلہ وصولی کے وقت آپ خود کریں۔
4. یاد دہانی بالکل نہ کرانا۔ گاہک کو کھو دینے کے ڈر سے خاموش رہنا قرض کو خود بخود بڑھنے دیتا ہے۔ غیر ادا شدہ قرض خاموش رہنے سے نہیں، یاد دلانے سے ادا ہوتا ہے۔
پرامیسری نوٹ کے بغیر واجبات میں ریکارڈ کی قدر
دکانداروں کی زیادہ تر وصولیاں بغیر پرامیسری نوٹ (senet) کے ہوتی ہیں اور اکثر بات چیت سے وصول ہوتی ہیں۔ پھر بھی آپ کے ریکارڈ کی تفصیل آپ کا کام آسان کرتی ہے: تاریخ وار لین دین، یہ تحریر کہ کیا خریدا گیا، کی گئی ادائیگیوں کی تفصیل اور خط و کتابت آپ کو گاہک کے ساتھ بیٹھ کر حساب صاف کرنے میں مدد دیتے ہیں۔ جو بہی آپ خود رکھتے ہیں وہ اکیلے کوئی سرکاری دستاویز نہیں ہے؛ رقم بڑھ جائے تو گاہک کا تحریری اقرارِ قرض یا پرامیسری نوٹ مانگنا اور معاملہ کسی وکیل کے ساتھ چلانا ضروری ہو جاتا ہے۔ یہ بھی یاد رکھیں کہ اپنی فروخت کو رسید یا انوائس سے بھی دستاویزی بنانا لازم ہے۔
ایپ میں وصولی کیسی نظر آتی ہے؟
کھاتہ بہی: ادھار لینا دینا میں قریبی مقررہ تاریخیں کی فہرست وصول ہونے والی اور ادا کی جانے والی رقوم کو دو الگ ٹیبز میں، آنے والے 7، 30 یا 90 دنوں کے مطابق دکھاتی ہے؛ ہر سطر میں باقی دنوں کی تعداد اور ایک ٹیپ میں کال ہے۔ میعاد ادھار (انوائس) لکھتے وقت 7، 15 یا 30 دن کے طور پر چنی جاتی ہے۔ یوں "آج کسے فون کرنا ہے" کا سوال ہر صبح ایک تیار فہرست بن جاتا ہے۔
کیش بک میں ادھار نظر نہیں آتا، صرف وہ رقم جو واقعی آئی اور گئی، ادائیگی کی قسم کے مطابق نظر آتی ہے — کیونکہ وہ رقم ابھی ہاتھ بدلی ہی نہیں۔ یہ فرق “بہی میں بہت پیسے ہیں مگر گلے میں نہیں” والی غلط فہمی ختم کر دیتا ہے۔ ڈیبٹ-کریڈٹ اور بیلنس کا اصول کھاتہ (کاری حساب) کیا ہے صفحے پر تفصیل سے بتایا ہے۔
اگر آپ Excel میں چلانا چاہیں تو یہی ترتیب مفت ادھار بہی ٹیمپلیٹ میں مل جائے گی؛ فرق یہ ہے: Excel میں میعاد پوری ہونے والوں کو آپ خود چھانٹتے ہیں، ایپ میں قریبی مقررہ تاریخیں کی فہرست خود بخود تیار ہوتی ہے۔ بہی، Excel اور ایپ کو ساتھ ساتھ رکھنے والا موازنہ قرض ٹریکنگ ایپ صفحے پر ہے۔
اکثر پوچھے گئے سوالات
جو گاہک ادھار کا قرض ادا نہ کرے اس کے ساتھ کیا کیا جائے؟
پہلے مختصر تحریری یاد دہانی، پھر فون پر رابطہ اور جزوی ادائیگی کی پیشکش آزمائیں۔ غیر ادا شدہ بیلنس کے ہوتے ہوئے نیا ادھار لکھنا بند کریں اور بات کریں کہ کس ہفتے کتنی رقم ادا ہوگی۔ رقم زیادہ ہو اور نتیجہ نہ نکلے تو گاہک کا تحریری اقرارِ قرض لینا اور قانونی مدد لینا ضروری ہے۔
ادھار کی رقم کیسے مانگی جائے، کیا کہا جائے؟
قرض مانگنا الزام نہیں، یاد دہانی ہے۔ رقم اور تاریخ بتائیں، دوسرے فریق کے لیے ایک آپشن چھوڑیں: "کیا آپ آج چکر لگا سکتے ہیں، یا ہم ہفتے کے آخر کا انتظار کر لیں؟" عمومی جملوں ("کسی وقت نمٹا لیں گے") کی جگہ کوئی ٹھوس دن طے ہو تو وصولی واضح ہو جاتی ہے۔
کتنی بار یاد دہانی کرانی چاہیے؟
مدت سے ایک دن پہلے ایک بار، تاخیر کے پہلے تین دن میں ایک بار، اس کے بعد ہفتے میں ایک بار سے زیادہ نہیں۔ روزانہ کی یاد دہانی گاہک کو بھگا دیتی ہے؛ بالکل نہ کرائی جائے تو قرض بھلا دیا جاتا ہے۔
کیا مجھے جزوی ادائیگی قبول کرنی چاہیے؟
جی ہاں۔ جزوی ادائیگی رقم کا ایک حصہ آج ہی گلے میں پہنچا دیتی ہے اور گاہک کی ادائیگی کی عادت کو زندہ رکھتی ہے۔ اہم بات ہر حصے کو اسی دن درج کرنا اور باقی بیلنس گاہک کے ساتھ مل کر دیکھنا ہے۔
بغیر پرامیسری نوٹ اور بغیر دستاویز کے واجب الوصول رقم وصول ہو سکتی ہے؟
عملاً زیادہ تر دکانداروں کے واجبات بغیر پرامیسری نوٹ کے ہوتے ہیں اور بڑا حصہ بات چیت سے وصول ہوتا ہے۔ خط و کتابت، ادائیگی کی رسیدیں اور تاریخ وار ریکارڈ صورتِ حال بتانے میں مدد دیتے ہیں؛ لیکن آپ کی اپنی بہی اکیلے عدالتی دستاویز نہیں ہے۔ رقم بڑی ہو تو تحریری اقرارِ قرض یا پرامیسری نوٹ مانگیں اور وکیل سے مشورہ کریں۔
ادائیگی کس قرض سے منہا کی جائے؟
اگر کوئی اور بات طے نہ ہوئی ہو تو سب سے پرانے قرض سے۔ اگر گاہک کہے کہ وہ کسی خاص خریداری کی رقم دے رہا ہے تو یہ تفصیل میں لکھ دیں؛ نہ لکھا جائے تو چند مہینے بعد یہ بحث کا موضوع بن جاتا ہے کہ کون سا قرض ادا ہوا تھا۔
وصولی درج کرتے وقت کن باتوں کا خیال رکھنا چاہیے؟
وصولی کی تاریخ، رقم اور ادائیگی کی قسم (نقد، بینک ٹرانسفر، کارڈ) الگ الگ لکھیں۔ نقد اور بینک ٹرانسفر کو ایک ہی لائن میں ملا دینا مہینے کے آخر میں گلے اور بینک کے درمیان فرق ڈھونڈنا ناممکن بنا دیتا ہے۔
کیا ادھار بند کرنے سے گاہک چلا جاتا ہے؟
جس ادھار کی حد پر بات ہو چکی ہو وہ گاہک کو نہیں بھگاتا؛ بغیر بتائے بند کیا گیا ادھار بھگاتا ہے۔ شروع ہی میں "اتنی رقم تک" کہہ دیا جائے تو حد ذاتی رویہ نہیں بلکہ سب پر لاگو اصول بن جاتی ہے۔
مدت کی نگرانی اور وصولی کی اسکرینیں
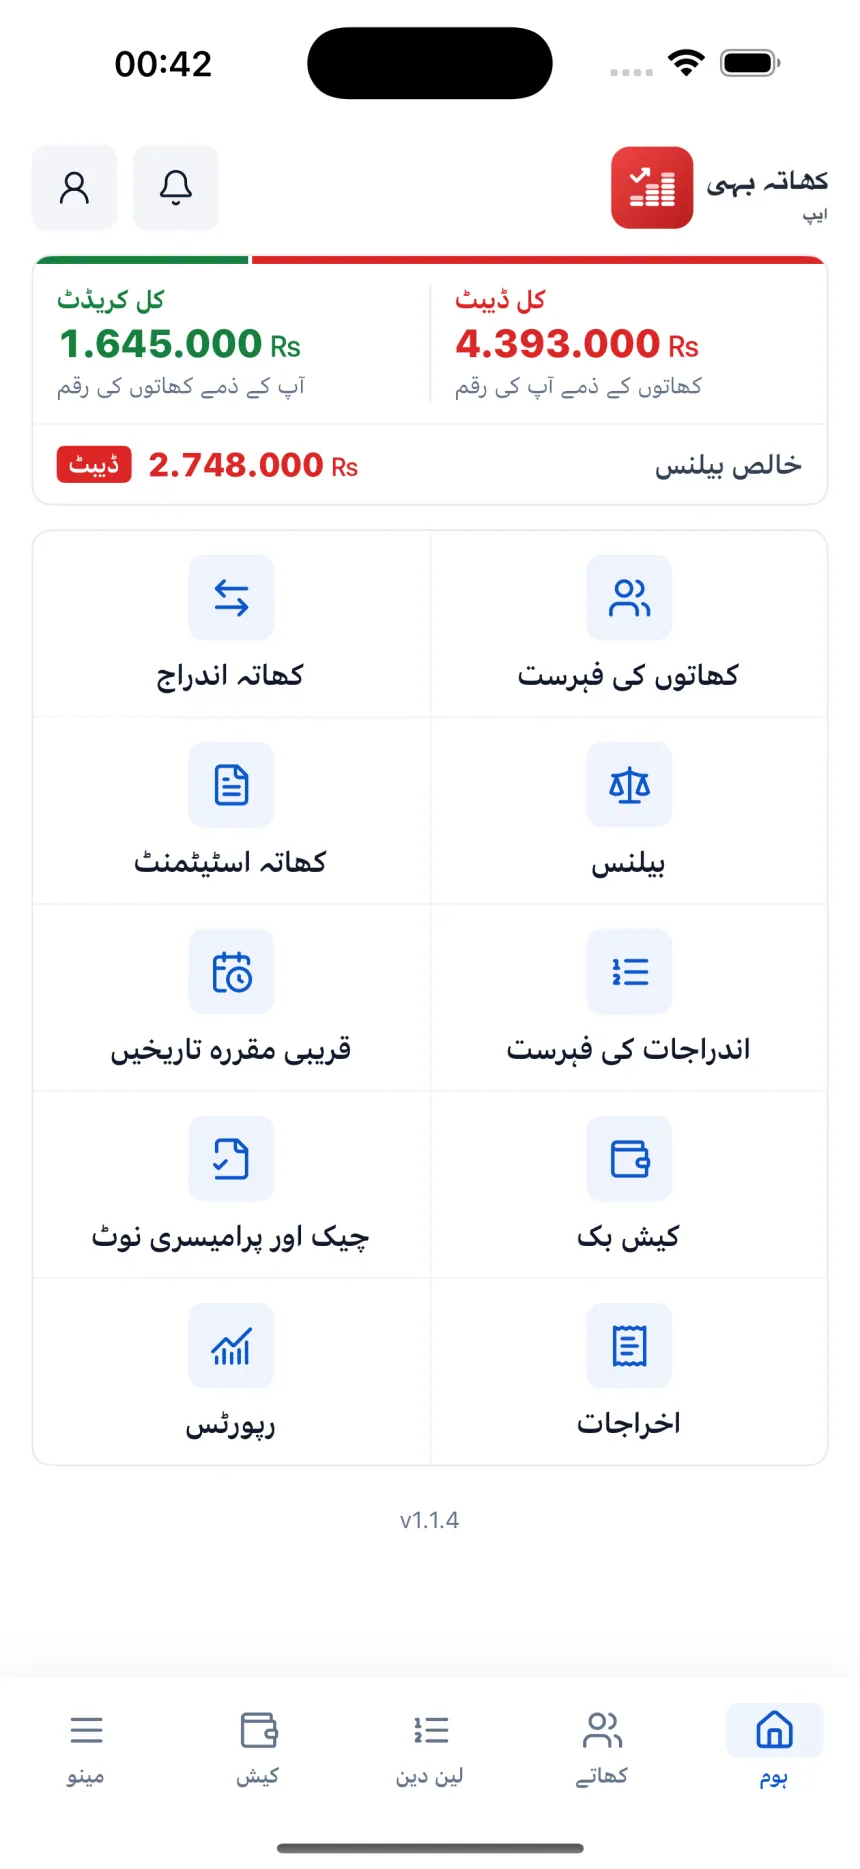
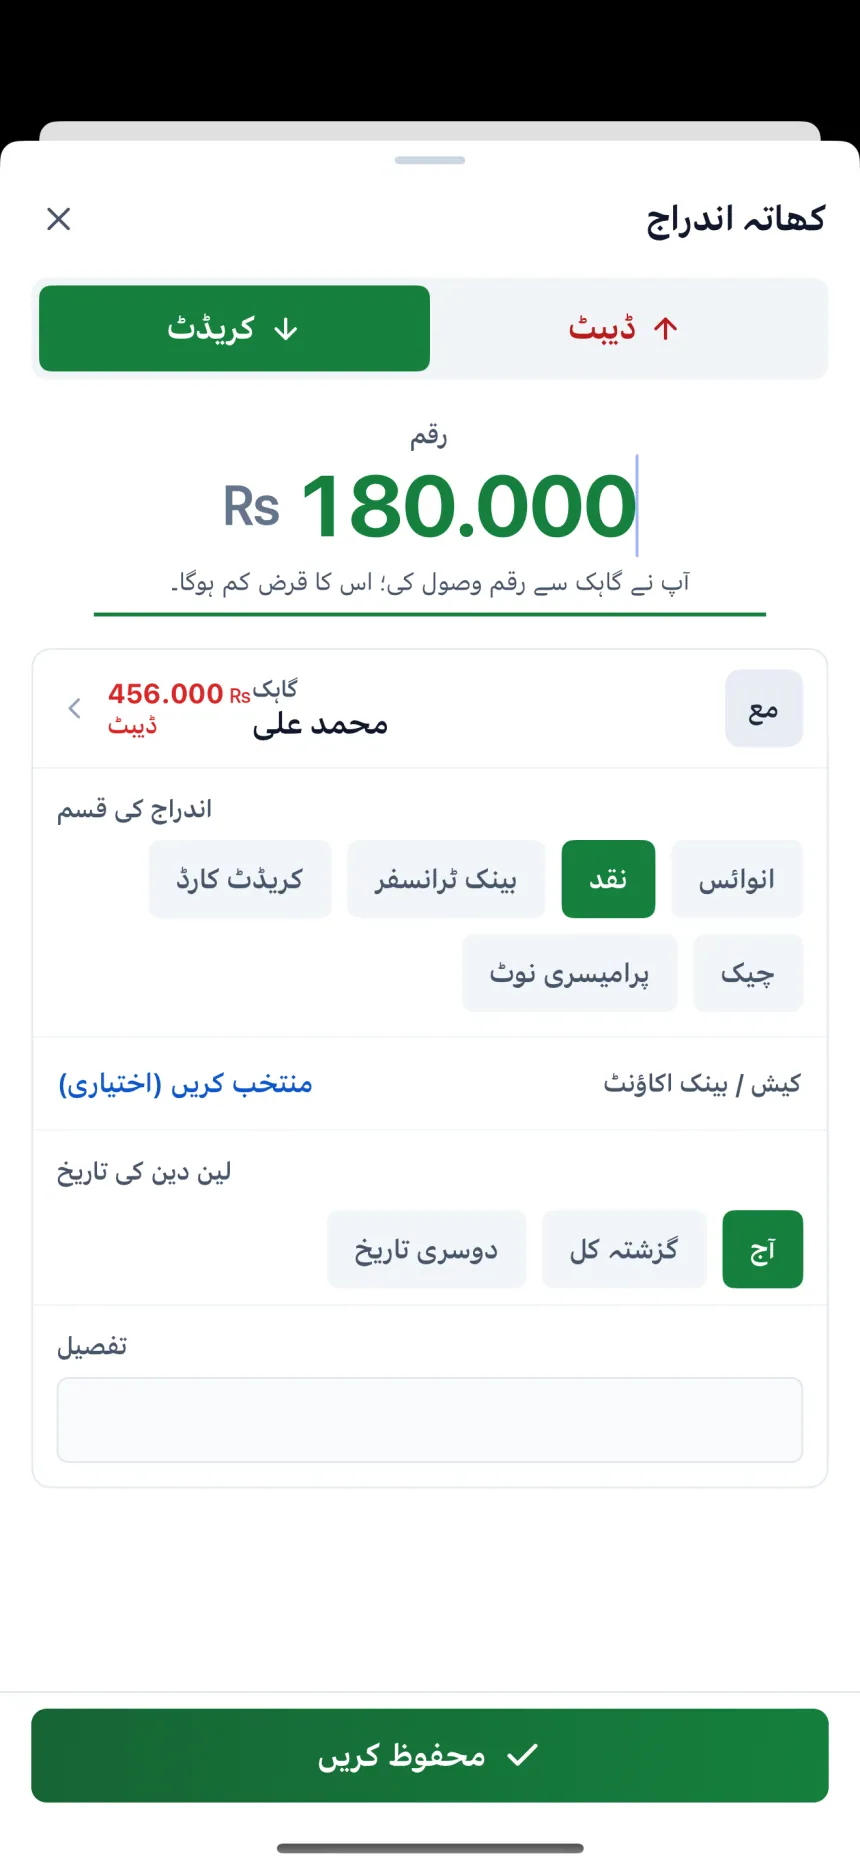
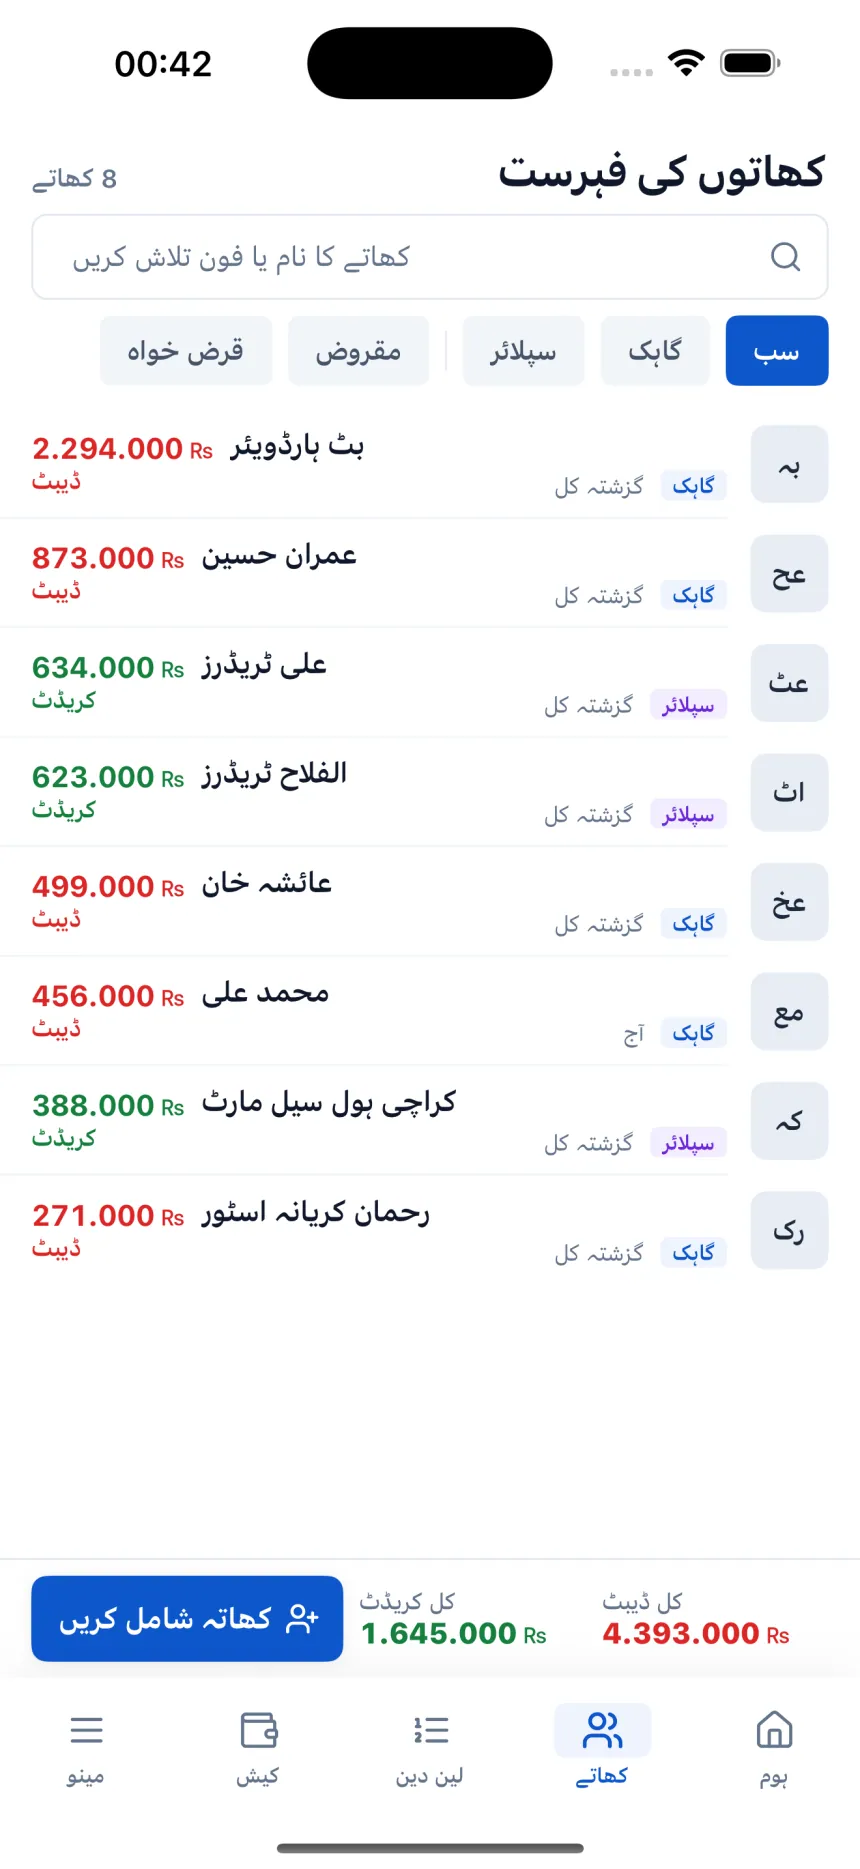
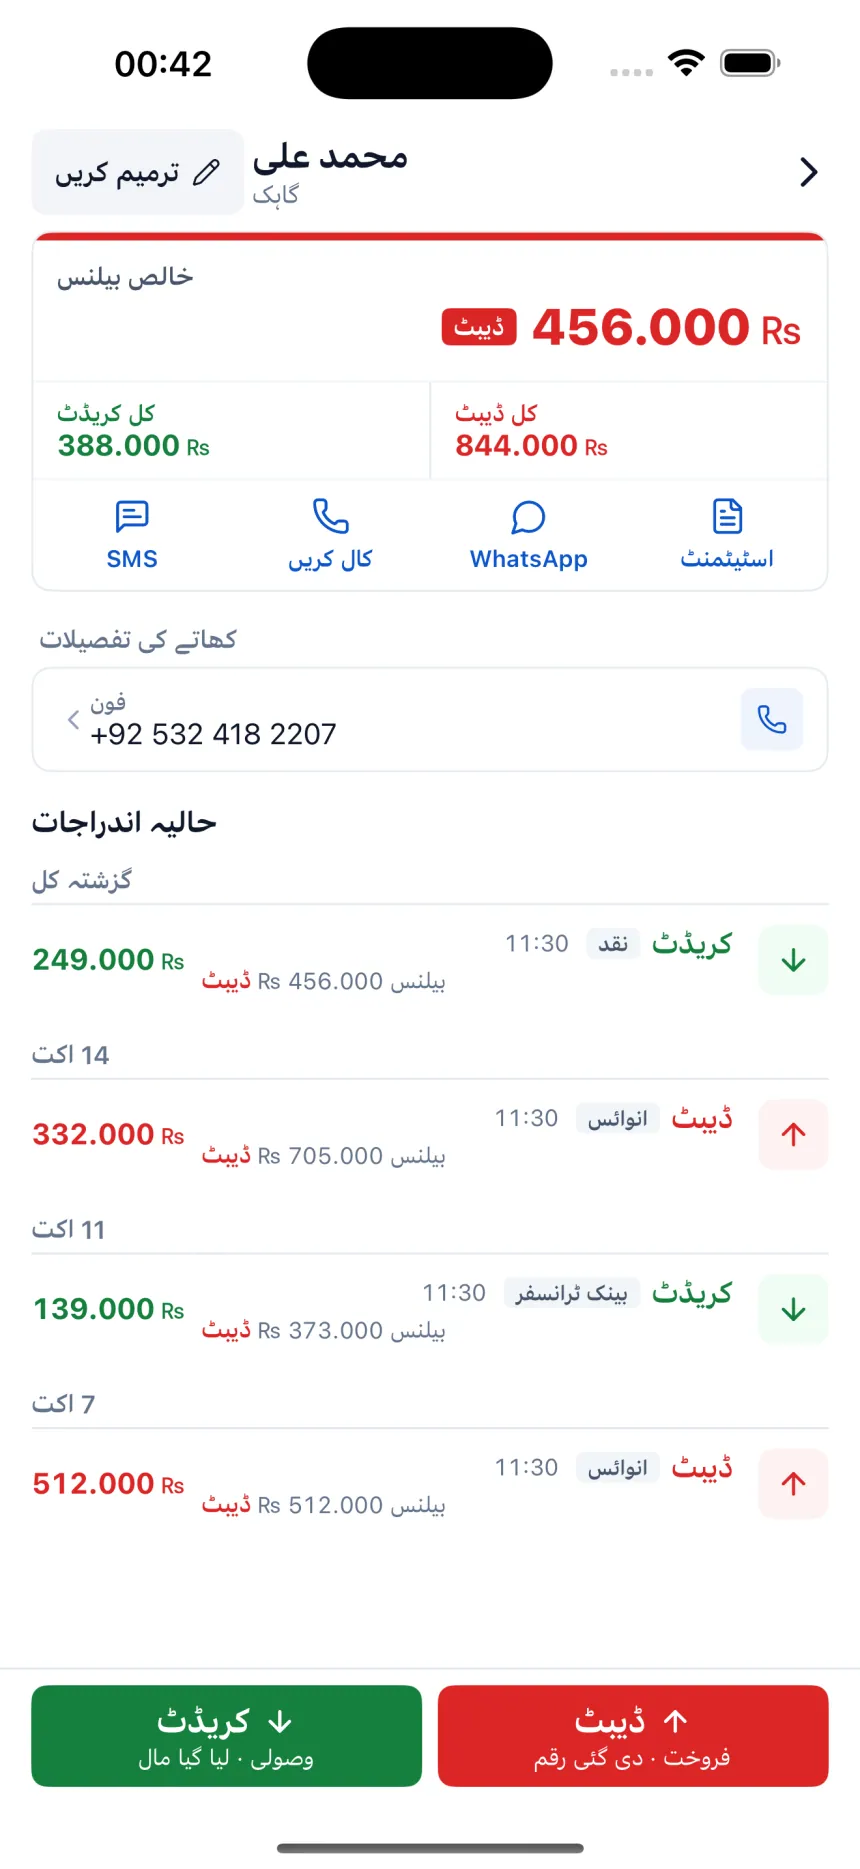
آج کسے فون کرنا ہے، یہ ایپ بتائے
قریب آتی وصولیاں ایک ہی فہرست میں؛ یاد دہانی کا پیغام گاہک کے نام اور بیلنس کے ساتھ تیار۔